Investování pro začátečníky znamená vkládat peníze do finančních aktiv, jako jsou akcie, dluhopisy nebo fondy, aby se s časem zhodnocovaly, a smířit se s tím, že jejich hodnota může klesnout. Toto riziko je cenou za výnosy, které spořicí účty nabídnout nemohou. Takové výnosy dosahovaly u širokých akciových indexů, například S&P 500 a MSCI World Index, v průměru zhruba 7–10 % ročně za období několika desetiletí, bez záruky pro jakýkoli jednotlivý rok. Začátečník obvykle začíná nízkonákladovým indexovým fondem nebo ETF, který koupí přes regulovanou platformu a každý měsíc do něj přidává.
Spoření drží peníze v bezpečí do výše limitu pojištění vkladů, ale peníze uložené při nízkém úročení každý rok ztrácejí kupní sílu kvůli inflaci. Obchodování míří na krátkodobé pohyby cen a vyžaduje jiné znalosti, jiné nástroje a jiný čas. Investování drží aktiva roky či desetiletí a právě tyto roky nechávají pracovat složené úročení. Investice 25 000 Kč s ročním růstem 7 % dosáhne po 30 letech zhruba 190 000 Kč, protože zisky každého roku vydělávají další výnosy.
Začátečník může ztratit část investované částky, nebo i celou, protože stejné trhy, které peníze množí, je mohou i zmenšit. Během finanční krize v roce 2008 klesl index S&P 500 od vrcholu ke dnu zhruba o 57 %. Prvními riziky, s nimiž se začátečník setká, jsou tržní riziko, riziko likvidity a riziko koncentrace. Než do investic vloží první korunu, zajistí si začátečník tři předpoklady: finanční rezervu na 3–6 měsíců výdajů, zvládnutý vysoce úročený dluh a investiční horizont alespoň pět let.
Když jsou předpoklady splněny, začátečník vybírá, co koupit. Pasivní investování sleduje tržní index místo výběru jednotlivých akcií a pro začátečníka je výchozí volbou, protože v patnáctiletých obdobích zhruba 85–90 % aktivně spravovaných fondů velkých společností nedokáže porazit svůj srovnávací index. Šest hlavních typů investic tvoří akcie, dluhopisy, ETF, podílové fondy, indexové fondy a robo-advisoři, přičemž kryptoměny zůstávají spekulativním aktivem mimo ně. Indexový fond se hodí jako první investice, protože jediným nákupem pokryje stovky či tisíce společností. Na jeho nákladech přesto záleží, protože obchodní poplatky, celková nákladovost (TER), rozpětí mezi nákupní a prodejní cenou (spread) a poplatky za úschovu se po desetiletí odčítají od výnosů.
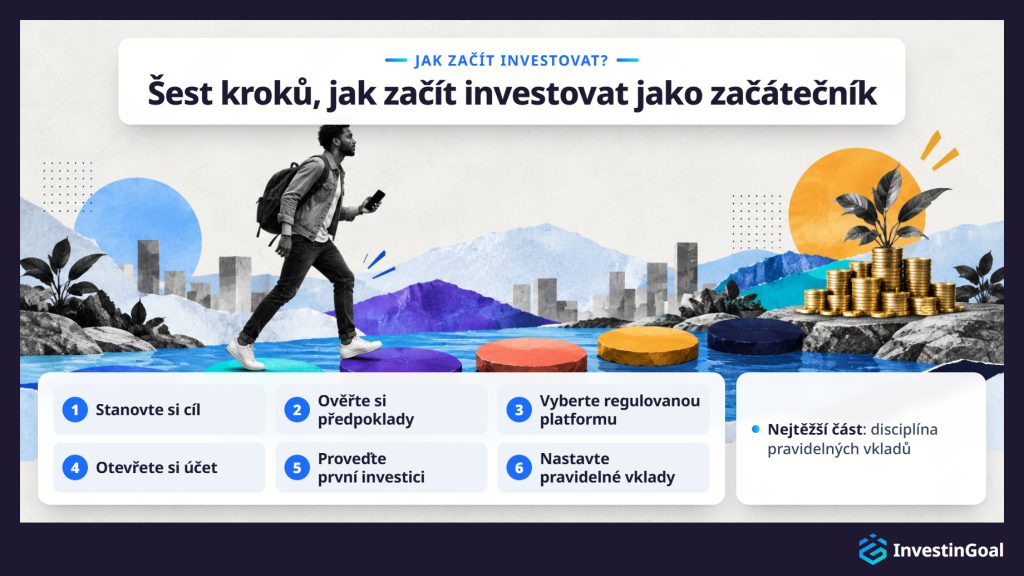
Začít lze v šesti krocích: stanovit si cíl, ověřit předpoklady, vybrat regulovanou platformu, otevřít účet, provést první investici a zautomatizovat pravidelné vklady. Částka je nižší překážkou, než si většina začátečníků myslí, protože mnoho platforem přijímá 25 Kč a k vytvoření diverzifikované pozice stačí 1 250 Kč měsíčně. Začátečníci nejčastěji chybují tím, že se snaží trefit správný čas na trhu, panicky prodávají při poklesu, investují bez finanční rezervy, soustředí kapitál do jednoho aktiva a přehlížejí poplatky. Indexový fond před koncentrací chrání, protože diverzifikaci poskytuje automaticky.
Investiční plán spojuje tyto kroky pomocí pěti prvků: finančního cíle, investičního horizontu, upřímného zhodnocení tolerance k riziku, alokace aktiv a harmonogramu kontrol. Plán stojí na dvou strategiích, které vyžadují jen málo rozhodování: na pasivním indexovém investování a na pravidelném investování pevné částky (DCA), tedy vkládání stejné částky v pravidelných intervalech. Peníze zůstávají investované alespoň pět let, protože kratší období vystavují investory mnohem širšímu rozptylu výsledků. Leží na brokerském účtu u regulovaného brokera nebo na regulované platformě a začátečník platformu vybírá nejprve podle regulace, poté podle produktů, poplatků, minimálního vkladu a snadnosti používání.
Jaký je váš hlavní cíl při čtení tohoto průvodce?
Vyberte jednu možnost a podívejte se, jak se vaše odpověď srovnává s ostatními čtenáři.
Co je to investování?
Investování je ukládání peněz do finančních aktiv, jako jsou akcie, dluhopisy nebo fondy, v očekávání výnosů a růstu majetku v čase. Na rozdíl od utrácení nebo spoření znamená investování smířit se s možností ztráty výměnou za příležitost zhodnotit původní kapitál.
Rozdíl je důležitý, protože určuje vztah mezi rizikem a odměnou, na kterém stojí každé investiční rozhodnutí. Když investujete, získáváte expozici vůči trhu. Hodnota vašich aktiv se pohybuje spolu s trhy, na které jsou navázána. Právě tato expozice vytváří možnost růstu, ale také činí možnou ztrátu. Uložit kapitál do finančních aktiv je záměrné rozhodnutí usilovat o výnosy, které samotné spoření poskytnout nemůže.
Investování se od spoření liší především rizikem a výnosem. Peníze na regulovaném spořicím účtu nenesou tržní riziko a obvykle jsou pojištěny do stanoveného limitu, zatímco investované peníze jsou vystaveny kolísání trhu a mohou klesnout pod původní částku.
Spořicí účet chrání váš kapitál v nominálním vyjádření. V Česku kryje Garanční systém finančního trhu (GSFT) vklady do výše protihodnoty 100 000 EUR v korunách na jednoho vkladatele a banku, tedy do limitu, který stanoví směrnice EU o systémech pojištění vkladů (DGSD) pro všechny členské státy. Cenou za to je, že úrok na spořicích účtech bývá nízký a v mnoha obdobích leží pod mírou inflace. Peníze jsou tedy v absolutním vyjádření v bezpečí, ale časem ztrácejí kupní sílu. Například 250 000 Kč koupí za deset let méně než dnes, pokud jeho zhodnocení nedosáhne alespoň výše inflace.
Investování tento kompromis spořicího účtu obrací. Aktiva vystavená trhu nemají žádné pojištění vkladů a hodnota vašich podílů může klesnout. Potenciální výnos za delší období je ale podstatně vyšší, a proto investování existuje jako samostatný finanční nástroj. Pro začátečníka je užitečnou otázkou, které peníze patří na spořicí účet a které do investic. Krátkodobé potřeby a nouzové rezervy patří na spořicí účty a na jiné účty, které chrání kapitál. Peníze, které nebudete potřebovat pět let či déle, jsou ty, u nichž je investování namístě.
Investování se od obchodování liší investičním horizontem a záměrem. Investoři drží aktiva roky či desetiletí a majetek tak budují postupně, zatímco obchodníci nakupují a prodávají často, někdy i během jediného dne, aby vydělali na krátkodobých pohybech cen.
Dlouhodobé investování a aktivní obchodování vyžadují jiné znalosti, jiné nástroje a jinou časovou náročnost. Investor, který nakoupí diverzifikovaný indexový fond, drží ho a měsíčně přispívá, nepotřebuje trh sledovat nad rámec čtvrtletní kontroly. Obchodník, který denně nakupuje a prodává jednotlivé pozice, potřebuje data v reálném čase, dovednosti technické analýzy a schopnost zvládat riziko spojené s pákou. Obě činnosti sdílejí jeden finanční systém, ale liší se téměř ve všech praktických ohledech, a rozdíl mezi investováním a obchodováním určuje, jaké dovednosti, náklady a míra tolerance k riziku se u každé z nich uplatní.
Proč bychom měli začít investovat?
Začít investovat se vyplatí, protože samotné spořicí účty časem nedrží krok s inflací. Peníze uložené při nízkém úročení každý rok ztrácejí kupní sílu, zatímco investovaný kapitál se může zhodnocovat a v průběhu desetiletí skládat. Široké akciové indexy, například S&P 500 a MSCI World Index, historicky přinášely průměrné roční výnosy zhruba 7–10 % za období několika desetiletí, tedy míru, které spořicí účty dosahovaly jen zřídka.
Pokud inflace činí 2–3 % ročně a vaše úspory vydělávají 1 %, přicházíte každým rokem čekání o reálnou hodnotu. Za 20 nebo 30 let se tento rozdíl změní v obrovský. Chránit peníze před ztrátou nestačí k vybudování dlouhodobého majetku. Dlouhodobý majetek potřebuje peníze v práci, které rostou rychleji než životní náklady.
Číslo 7–10 % ročně pro historické výnosy akcií se vztahuje na široké, diverzifikované tržní indexy měřené za období 20 let a více. Není to záruka a jednotlivé roky mohou přinést záporný výsledek. Dlouhodobý vzorec je ale důvodem, proč se investování, a nikoli samotné spoření, doporučuje jako standardní cesta k budování majetku v čase. Čím dříve začnete, tím více let má složené úročení na práci a tím méně musíte celkově vložit, abyste dosáhli stejného výsledku.

Filippo Ucchino
Spoluzakladatel a generální ředitel společnosti InvestinGoal – zprostředkující broker (IB)
Jaký je váš hlavní důvod, proč chcete investovat?
Vyberte jednu možnost a podívejte se, jak se vaše odpověď srovnává s ostatními čtenáři.
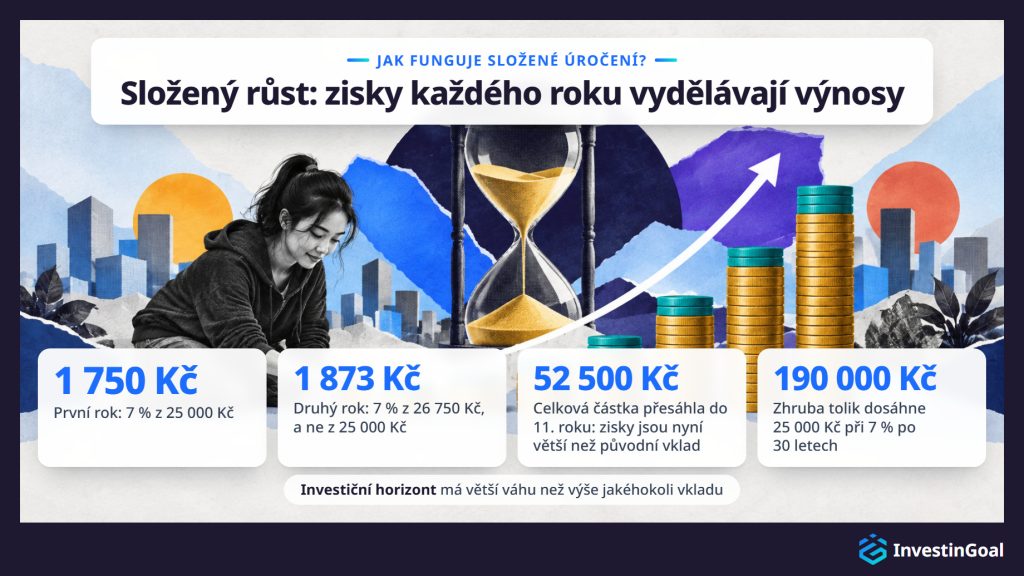
Složené úročení funguje tak, že se výnosy reinvestují, a každé další období tak přináší zisk nejen z původní částky, ale ze všeho dosud nasbíraného růstu. U akciového investování se mechanismus přesněji nazývá složený růst nebo skládání výnosů, protože míra růstu se každý rok liší a není pevná jako u spořicího účtu, ale princip je stejný. Investice 25 000 Kč s růstem 7 % ročně nepřidává každý rok jen 1 750 Kč. Po 30 letech dosáhne zhruba 190 000 Kč, protože zisky každého roku se přičítají k základu a v dalším období vydělávají vlastní výnosy.
Rozpis rok po roce ukazuje, jak složené úročení funguje. V prvním roce přinese 7 % z 25 000 Kč částku 1 750 Kč. Ve druhém roce se 7 % počítá z 26 750 Kč, a ne z 25 000 Kč, a přinese 1 873 Kč. Rozdíl se na začátku zdá malý, ale zrychlování je exponenciální. V 11. roce jsou sečtené zisky větší než původní vklad a celková částka přesáhla 52 500 Kč. Ve 30. roce je celková částka více než sedmkrát větší, než s čím jste začali, přestože jste po prvním vkladu nepřidali nic.
Investiční horizont má větší váhu než výše jednotlivého vkladu. Začít o pět let dříve s menší částkou přinese větší konečnou sumu než začít později s vyšší částkou, protože raně vložené peníze mají před sebou více cyklů skládání. Toto je nejkonkrétnější důvod, proč začít investovat, jakmile jsou splněny tři předpoklady, a také důvod, proč je čas nejmocnější proměnnou, kterou může začátečník ovlivnit.
Jaká jsou hlavní rizika investování pro začátečníky?
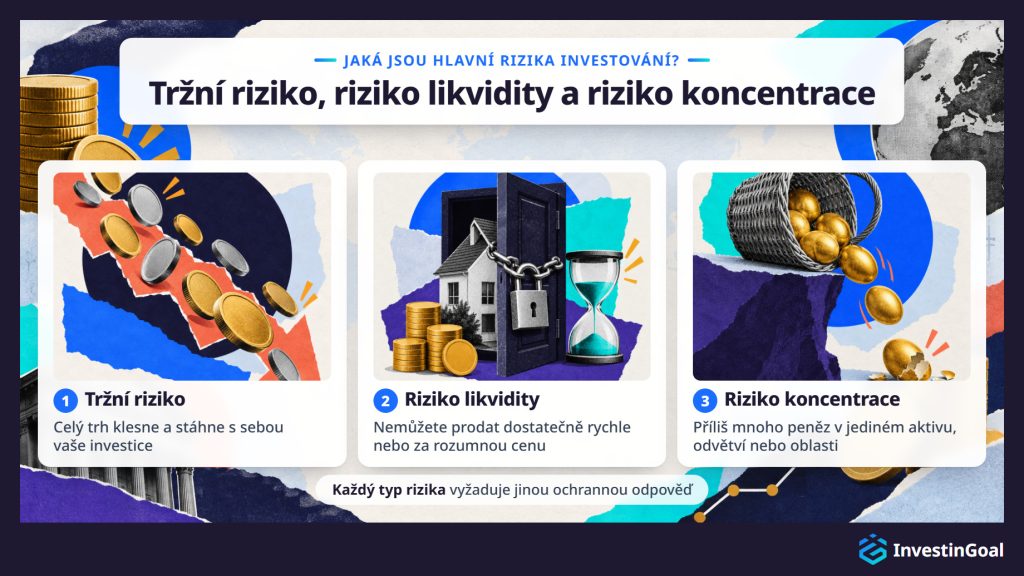
Začátečníci čelí několika odlišným kategoriím investičního rizika, z nichž nejdůležitější jsou tržní riziko, riziko likvidity a riziko koncentrace. Každý typ vyžaduje jinou ochrannou odpověď, a začátečník proto musí rozumět všem třem, než kapitál rozdělí.
Tržní riziko je možnost, že celý trh klesne na hodnotě a stáhne s sebou vaše investice bez ohledu na jejich individuální kvalitu. Je to nejviditelnější podoba kolísavosti a právě s ní se začátečníci setkají jako s první. Investor tržní riziko nemůže odstranit, může ho jen zvládat pomocí diverzifikace a času.
Riziko likvidity je možnost, že nebudete moci aktivum prodat dostatečně rychle nebo za rozumnou cenu, když to budete potřebovat. U většiny veřejně obchodovaných akcií a ETF je likvidita vysoká, u jiných aktiv, například některých dluhopisů, investic do nemovitostí nebo úzce zaměřených fondů, může být nízká.
Riziko koncentrace je možnost, že příliš velká část vašich peněz leží v jediném aktivu, odvětví nebo oblasti. Pokud tato jediná pozice klesne, dopad na celé portfolio je neúměrný. Přímou protiváhou je diverzifikace.
Tržní riziko, riziko likvidity a riziko koncentrace rozhodují o tom, zda první investiční zkušenost začátečníka skončí zbytečnou ztrátou kapitálu, nebo udržitelnou dlouhodobou pozicí. Směrodatná odchylka a Value at Risk jdou o krok dál do rizik investování, protože měří, kolik kolísavosti portfolio nese.
Ano, při investování můžete přijít o peníze, a to i o celou vloženou částku. Na investicích vystavených trhu neexistuje záruka kladných výnosů a investovaný kapitál i nasbírané zisky mohou klesnout na hodnotě, zejména při krátké době držení nebo když jsou aktiva soustředěna v jediné pozici.
Ztráta kapitálu je běžnou součástí investování na trzích. Během světové finanční krize v roce 2008 klesl index S&P 500 od vrcholu ke dnu zhruba o 57 % a evropské indexy, například EURO STOXX 50, poklesly o srovnatelnou míru. Při propadu v roce 2020 způsobeném covidem-19 klesly světové trhy během několika týdnů o více než 30 %, než se zotavily. Jednotlivé akcie mohou kdykoli přijít o většinu hodnoty nebo o celou.
Trhy se obě krize zotavily. Index S&P 500 potřeboval zhruba čtyři roky, aby od svého minima z roku 2009 vyšplhal zpět na vrchol z roku 2007, a zhruba pět měsíců od minima z března 2020. Investování dává smysl i tak, protože diverzifikovaná portfolia držená po dlouhou dobu se historicky z poklesů zotavila a dále rostla, ale tento statistický vzorec nechrání žádného jednotlivého investora, který musí prodat během poklesu.
Investované peníze nemají pojištění vkladů. Když je váš vklad v ohrožení, částka, s níž jste začali, se může zmenšit. To je zásadní rozdíl oproti spořicímu účtu a je to důvod, proč je třeba před začátkem zajistit předpoklady, diverzifikaci i investiční horizont.
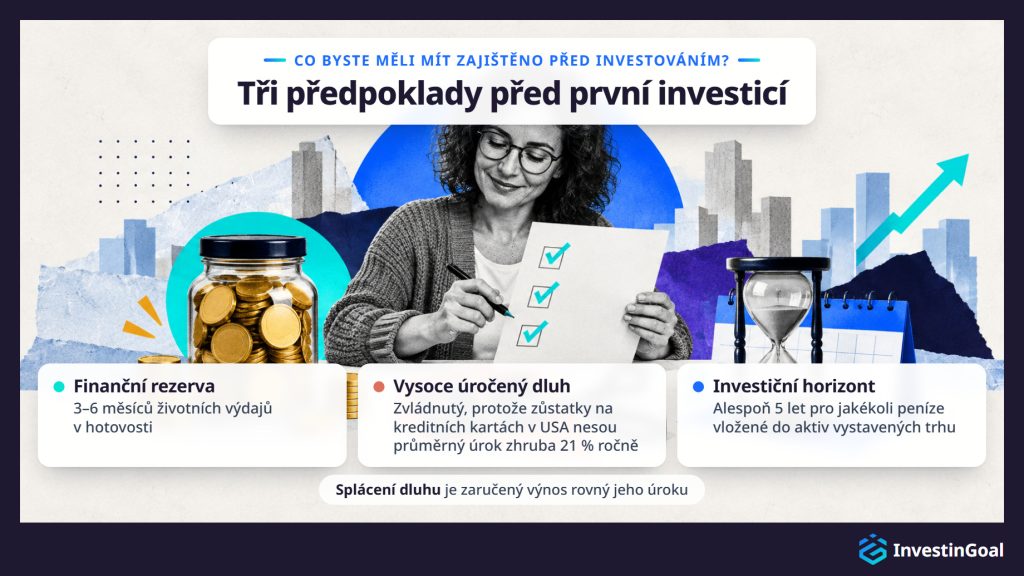
Než začnete investovat, měli byste mít zajištěny tři předpoklady: finanční rezervu v hotovosti na 3–6 měsíců životních výdajů, odstranění nebo zvládnutí vysoce úročeného dluhu (jehož cena obvykle převyšuje reálné investiční výnosy) a stanovený investiční horizont alespoň 5 let pro jakékoli peníze vložené do aktiv vystavených trhu.
Finanční rezerva je hotovostní polštář, který zajišťuje, že nikdy nebudete muset prodávat investice se ztrátou, abyste pokryli nečekaný výdaj. Bez ní vás ztráta zaměstnání, lékařský účet nebo velká oprava donutí k likvidaci, která může ztráty zafixovat. Hranice 3–6 měsíců je široce uznávaným měřítkem, protože pokrývá průměrnou dobu potřebnou k nalezení nového zaměstnání nebo k vyrovnání se s významným neplánovaným výdajem.
V některých zemích, například v USA, nesou zůstatky na kreditních kartách průměrný úrok zhruba 21 % ročně podle Federálního rezervního systému. Žádná reálná investiční strategie tuto cenu spolehlivě nepřekoná. Splácení takového dluhu je ve skutečnosti zaručený výnos rovný úroku, kterého se zbavíte. Hypotéku a jiné nižší dluhy není nutné nutně splatit jako první, ale platí stejný princip. Dluh má přednost vždy, když jeho cena převyšuje očekávaný výnos investice.
Minimální investiční horizont pěti let je třetím předpokladem. Peníze, které můžete potřebovat během následujících jednoho až čtyř let, by neměly být v aktivech vystavených trhu, protože krátkodobé výkyvy mohou znamenat prodej se ztrátou. Na investiční účet patří jen peníze, které můžete skutečně nechat nedotčené pět let či déle.
Jaký je rozdíl mezi aktivním a pasivním investováním?
Aktivní investování se od pasivního liší tím, jak investor vybírá portfolio a jak se kumulují náklady. Aktivní investování znamená vybírat jednotlivé cenné papíry nebo hádat správný čas na trhu ve snaze dosáhnout výnosů nad srovnávacím indexem, zatímco pasivní investování sleduje tržní index a přijímá průměrné tržní výnosy výměnou za nižší náklady a menší nároky na správu.
V praxi znamená aktivní investování buď vybírat jednotlivé akcie sám, nebo za to platit správci fondu. Cílem je porazit trh, ale úsilí stojí vyšší poplatky za správu, čas na analýzu a transakční náklady, a tyto náklady se skládají proti vám stejně, jako se výnosy skládají ve váš prospěch. V dlouhých obdobích většina aktivně spravovaných fondů po odečtení poplatků zaostala za svým srovnávacím indexem. Zpráva SPIVA Scorecard, kterou zveřejňuje S&P Global pro americké, evropské a britské trhy, soustavně ukazuje, že v patnáctiletých obdobích zhruba 85–90 % aktivně spravovaných fondů velkých společností nedokáže porazit svůj srovnávací index.
Pasivní investování přijímá výnos trhu záměrně. Místo snahy vybírat vítěze kupuje pasivní investor fond, který drží stejná aktiva jako široký tržní index ve stejném poměru. Investor činí málo rozhodnutí, poplatky jsou nízké a výnos se těsně blíží celkové výkonnosti trhu. Pro začátečníka je pasivní investování výchozím bodem, protože vyžaduje spíš disciplínu než odbornost a automaticky poskytuje širokou diverzifikaci. Pasivní přístup se stává praktickou výchozí volbou kvůli rozdílu mezi aktivním a pasivním investováním v nákladech a dlouhodobých výsledcích.
Mezi jakými typy investic mohou začátečníci vybírat?
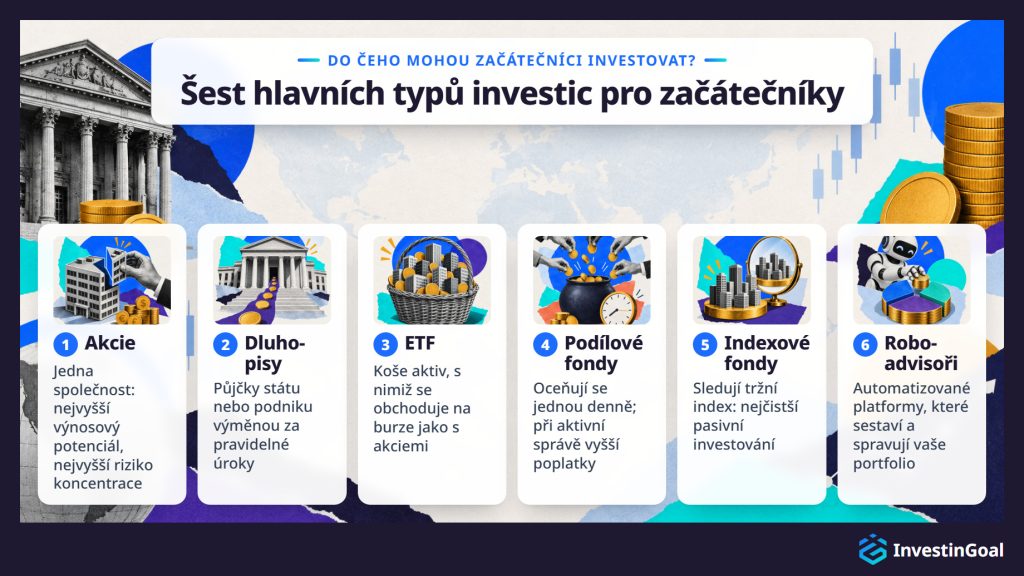
Začátečníkům je k dispozici šest hlavních typů investic, z nichž každý má jiný rizikový profil, jiný vstupní bod a jiné nároky na správu: akcie, dluhopisy, ETF, podílové fondy, indexové fondy a robo-advisoři. Mimo těchto šest je další možností kryptoměna s podstatně vyšším rizikovým profilem, která není typickým začátkem pro úplné začátečníky.
- Akcie představují vlastnictví jedné společnosti. Když společnost roste na hodnotě, cena akcie má tendenci stoupat. Když se jí nedaří, cena klesá. Akcie nabízejí nejvyšší výnosový potenciál u jednotlivých titulů, ale také nejvyšší riziko koncentrace, pokud držíte jen jednu nebo několik pozic.
- Dluhopisy jsou půjčky, které poskytujete státu nebo podniku výměnou za pravidelné úroky a vrácení kapitálu při splatnosti. Jsou obvykle méně kolísavé než akcie, ale nabízejí nižší dlouhodobé výnosy.
- ETF (exchange-traded funds, tedy burzovně obchodované fondy) jsou koše aktiv, s nimiž se obchoduje na burze jako s jednotlivými akciemi. Jediné ETF může obsahovat stovky či tisíce akcií nebo dluhopisů a poskytuje okamžitou diverzifikaci za nízké náklady.
- Podílové fondy fungují na podobném principu, ale oceňují se jednou denně a mohou být spravovány aktivně, což obvykle znamená vyšší poplatky.
- Indexové fondy sledují konkrétní tržní index, ať už jde o ETF, nebo o podílové fondy, a jsou nejčistším projevem pasivního investování.
- Robo-advisoři jsou automatizované platformy, které sestaví a spravují diverzifikované portfolio za vás na základě vaší tolerance k riziku a vašich cílů. Služby, jako je Finax v Česku, účtují malý poplatek za správu, ale zbavují vás nutnosti vybírat jednotlivé fondy sami.
Kryptoměny stojí mimo tyto kategorie. Jsou velmi kolísavé, v EU jsou regulované teprve od prosince 2024 podle pravidel MiCA a chybí jim historická data o výnosech, která podporují dlouhodobé akciové investování. Začátečník by je měl brát jako spekulativní aktivum, a ne jako základní stavební kámen investic. Každá třída aktiv reaguje na tržní podmínky jinak, nese jinou strukturu nákladů a hodí se pro jiný rizikový profil, a proto stojí za to znát celé spektrum typů investic, než kapitál vložíte do jediného z nich.
Pro úplného začátečníka je nejlepší první investicí obvykle diverzifikovaný nízkonákladový indexový fond nebo ETF, protože okamžitě poskytuje expozici vůči širokému koši aktiv, nevyžaduje výběr akcií a udržuje náklady nízko. Správná volba pro každého závisí na třech kritériích: na nákladech (vyjádřených celkovou nákladovostí fondu, TER), na šíři diverzifikace a na schopnosti investora vydržet krátkodobé poklesy cen bez prodeje.
Globální indexový fond nebo ETF sledující široký tržní index dává začátečníkovi expozici vůči stovkám či tisícům společností jediným nákupem. V Evropě patří mezi široce držené příklady Vanguard FTSE All-World UCITS ETF (VWCE) s TER 0,14 % a iShares Core MSCI World UCITS ETF s TER 0,20 %. V USA si Vanguard Total Stock Market ETF (VTI) účtuje jen 0,03 %. TER takových fondů se obvykle pohybuje mezi 0,03 % a 0,25 % ročně, což znamená, že náklady na jejich držení jsou zanedbatelné ve srovnání s dlouhodobým růstem, k němuž dávají přístup.
Tři kritéria jsou jednoduchá. Zaprvé by fond měl být nízkonákladový, protože každý zlomek procenta na poplatcích se po desetiletí odčítá od vašich výnosů. Zadruhé by měl být široce diverzifikovaný, protože fond držící celý trh je ze své podstaty bezpečnější než fond soustředěný v jediném odvětví nebo zemi. Zatřetí, a to je nejdůležitější, musí být začátečník připraven držet pozici i v obdobích poklesu. U dobré první investice je největším rizikem to, že ji investor prodá se ztrátou během dočasného propadu.
Co vám nyní nejvíc brání v investování?
Vyberte jednu možnost a podívejte se, jak se vaše odpověď srovnává s ostatními čtenáři.
Jaké jsou náklady při investování?
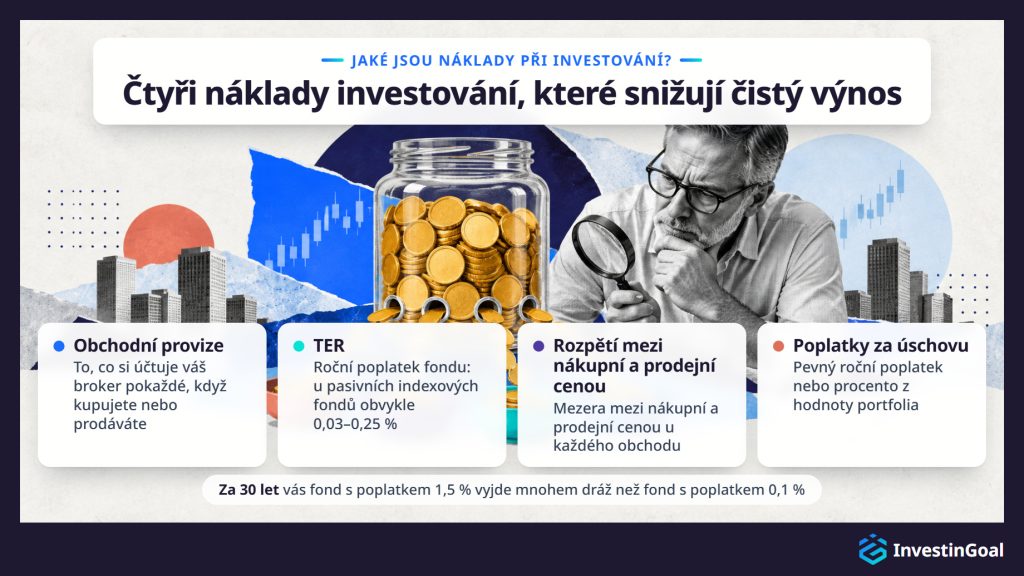
Investování zahrnuje několik vrstev nákladů, které přímo snižují čistý výnos: obchodní provize brokera, poplatky za správu fondu vyjádřené jako celková nákladovost (TER), rozpětí mezi nákupní a prodejní cenou (spread) u každé transakce a roční poplatky platformy za úschovu. Většina začátečníků podceňuje všechny čtyři.
- Obchodní provize si účtuje váš broker pokaždé, když aktivum koupíte nebo prodáte. Mnoho platforem je u běžných obchodů snížilo nebo zrušilo, ale na některých platformách a u některých typů aktiv stále existují.
- TER je roční procentní poplatek, který fond účtuje za správu svých aktiv. U pasivního indexového fondu se obvykle pohybuje mezi 0,03 a 0,25 %. U aktivně spravovaného fondu může být 0,5–1,5 % nebo více. Rozdíl se může v jednom roce zdát malý, ale za desetiletí se výrazně nasčítá.
- Rozpětí mezi nákupní a prodejní cenou (spread) je malá mezera mezi cenou, za kterou můžete aktivum koupit, a cenou, za kterou ho můžete prodat. Je to transakční náklad, který existuje u každého obchodu, a u méně likvidních aktiv je větší.
- Poplatky za úschovu účtují některé platformy za držení vašich aktiv. Může jít o pevný roční poplatek nebo o procento z hodnoty portfolia.
Náklady se skládají proti vám se stejnou matematickou silou, s jakou se výnosy skládají ve váš prospěch. Fond s poplatkem 1,5 % ročně spolkne za 30 let mnohem větší podíl vašeho celkového majetku než fond s poplatkem 0,1 %. Rozdíl v konečné hodnotě portfolia mezi nákladným a nízkonákladovým fondem může dosáhnout stovek tisíc korun, i když oba dosáhnou stejného hrubého výnosu. I rozdíl 1 % v ročních nákladech se za horizont 20–30 let skládá, a proto stojí za to zkontrolovat náklady na investování před výběrem jakéhokoli produktu.
Jak začít investovat jako začátečník?
Prvním krokem k tomu, jak začít investovat jako začátečník, je stanovit si jasný finanční cíl a ověřit, že jsou splněny tři předpoklady: finanční rezerva, zvládnutý dluh a investiční horizont alespoň 5 let. Odtud proces pokračuje výběrem regulované platformy, otevřením účtu, volbou první investice odpovídající vaší toleranci k riziku a nastavením plánu pravidelných vkladů.
- Stanovte si cíl. Investujete na důchod za 25 let, na akontaci na bydlení za 7 let, nebo na obecné dlouhodobé budování majetku? Cíl určuje investiční horizont a ten určuje vhodnou míru rizika.
- Ověřte si předpoklady. Potřebujete 3–6 měsíců výdajů v hotovosti, žádný nezvládnutý vysoce úročený dluh a jistotu, že peníze, které plánujete investovat, nebudete potřebovat alespoň pět let.
- Vyberte regulovanou platformu. Zvolte brokera nebo investiční platformu s povolením uznaného finančního regulátora ve vaší zemi nebo v jiné zemi EU. Platforma by měla nabízet investiční produkty, které potřebujete (minimálně nízkonákladové indexové fondy nebo ETF), účtovat transparentní poplatky a mít funkční a použitelné rozhraní.
- Otevřete si účet. Obvykle jde o online proces, který trvá 10–30 minut a vyžaduje ověření totožnosti. Budete potřebovat doklad totožnosti vydaný státem a doklad o adrese.
- Proveďte první investici. Pro většinu začátečníků to znamená koupit diverzifikovaný nízkonákladový indexový fond nebo ETF. Začněte částkou, se kterou se cítíte dobře, i když je malá.
- Nastavte pravidelné vklady. Zautomatizujte měsíční převod na investiční účet a opakovaný nákup zvoleného fondu. Tím odpadne pokušení hádat správný čas na trhu a vaše pozice se postupně buduje.
Proces je jednodušší, než většina začátečníků očekává. Nejtěžší je disciplína pravidelných vkladů a schopnost odolat nutkání reagovat na krátkodobé pohyby trhu. Konkrétní kroky se v jednotlivých zemích liší, protože regulační požadavky, dostupné platformy i zdanění se v různých jurisdikcích liší. Tyto rozdíly utvářejí každou fázi toho, jak začít investovat, od výběru platformy po daň ze zisků.
Mnoho regulovaných platforem umožňuje začít už s 25 Kč díky programům zlomků akcií a pravidelný vklad 1 250 Kč měsíčně stačí k vytvoření diverzifikované pozice v indexových fondech nebo ETF. V praxi platformy kapitálovou překážku téměř úplně odstranily. Interactive Brokers nemá žádný minimální vklad a nabízí zlomky akcií. Výše minimální investice záleží mnohem méně než disciplína začít a pokračovat pravidelně. Minima platforem se liší, ale překážka je nižší, než si většina začátečníků myslí.
Mylná představa, že investování vyžaduje předem desítky tisíc korun, je jedním z nejčastějších důvodů, proč lidé otálejí. V praxi se cena jediné akcie globálního ETF často pohybuje mezi 125 Kč a 2 500 Kč a zlomky akcií odstraňují i tuto překážku. Pravidelné vklady v čase mají větší váhu než výše prvního vkladu. Člověk, který vkládá 1 250 Kč měsíčně po dobu 30 let, nashromáždí při ročním výnosu 7 % výrazně více než ten, kdo pět let čeká a pak investuje 125 000 Kč jednorázově.
Složené úročení odměňuje čas strávený na trhu víc než výši jakékoli jednotlivé transakce. Platforma také ovlivňuje peníze potřebné k zahájení investování, protože minimální vklady a poplatky se u jednotlivých platforem liší.
Nejčastější chyby začátečníků při investování jsou tyto: snaha trefit správný čas na trhu, prodej při krátkodobých poklesech cen z paniky, investování dříve, než je zajištěna finanční rezerva, soustředění veškerého kapitálu do jediného aktiva nebo odvětví (riziko koncentrace) a přehlížení poplatků při výběru platformy nebo fondu.
Hádání správného času na trhu je přesvědčení, že lze předpovědět, kdy ceny porostou nebo klesnou, a podle toho nakupovat či prodávat. Hádání času na trhu selhává i profesionálním správcům fondů, jak ukazují desetiletí výzkumu. U začátečníka tato snaha obvykle skončí tím, že nakoupí poté, co ceny už vzrostly, a prodá poté, co už klesly, což je opak toho, co výnosy vytváří.
Panický prodej je behaviorální příbuzný hádání času na trhu. Když trhy klesnou o 10–20 %, je instinkt prodat a ochránit to, co zbylo, silný, ale když se jím řídíte, zafixujete ztráty, které by jinak byly jen dočasné. Náprava je stejně tak strukturální jako emocionální. S dostatečnou finanční rezervou a dlouhým investičním horizontem investované peníze teď nepotřebujete a pokles je krátkodobou událostí v dlouhodobém vývoji.
Investování bez finanční rezervy mění každý nečekaný výdaj v nucený prodej. Vynechání finanční rezervy je jedinou strukturální chybou, která nejpravděpodobněji promění dočasný tržní pokles v trvalou ztrátu.
Riziko koncentrace a přehlížení poplatků jsou tišší chyby, ale časem stejně škodlivé. Držení jediné akcie vás vystavuje selhání konkrétní společnosti. Volba fondu s TER 1,5 % místo fondu s TER 0,1 % stojí za 30 let stovky tisíc korun, i když oba poskytují stejnou expozici vůči trhu. Disciplína držet, široká diverzifikace a povědomí o nákladech jsou tři návyky, které předcházejí většině začátečnických chyb.
Diverzifikace snižuje škodu, kterou může špatná výkonnost jedné investice způsobit celému portfoliu. Když rozložíte kapitál mezi různá aktiva, odvětví či oblasti, stabilita nebo zisky v jedné části částečně vyváží ztráty v jiné. Pro začátečníka je diverzifikace nejdostupnější podobou řízení rizika, protože ji indexové fondy a ETF poskytují automaticky, bez nutnosti vybírat jednotlivé akcie.
Diverzifikace stojí na korelaci. Korelace měří, jak těsně se dvě aktiva pohybují stejným směrem ve stejnou dobu, a ne všechna aktiva se pohybují společně. Když technologické akcie klesají, zdravotnictví nebo spotřební zboží denní potřeby mohou držet nebo růst. Když trh jedné země zaostává, jiný může přerůst. Držením širokého koše aktiv snižujete riziko jednotlivé akcie a vyhlazujete celkovou křivku výnosů portfolia.
Pro začátečníka je praktický dopad jednoduchý. Jediný globální indexový fond drží tisíce společností v desítkách zemí. Jeho nákupem získáte úroveň diverzifikace, kterou by nebylo možné napodobit nákupem jednotlivých akcií, a to za minimální náklady. Indexový fond tak dává začátečníkovi ochranu před ztrátami, jejíž ruční vybudování by jinak vyžadovalo značnou odbornost a kapitál.
Co by měl obsahovat investiční plán?
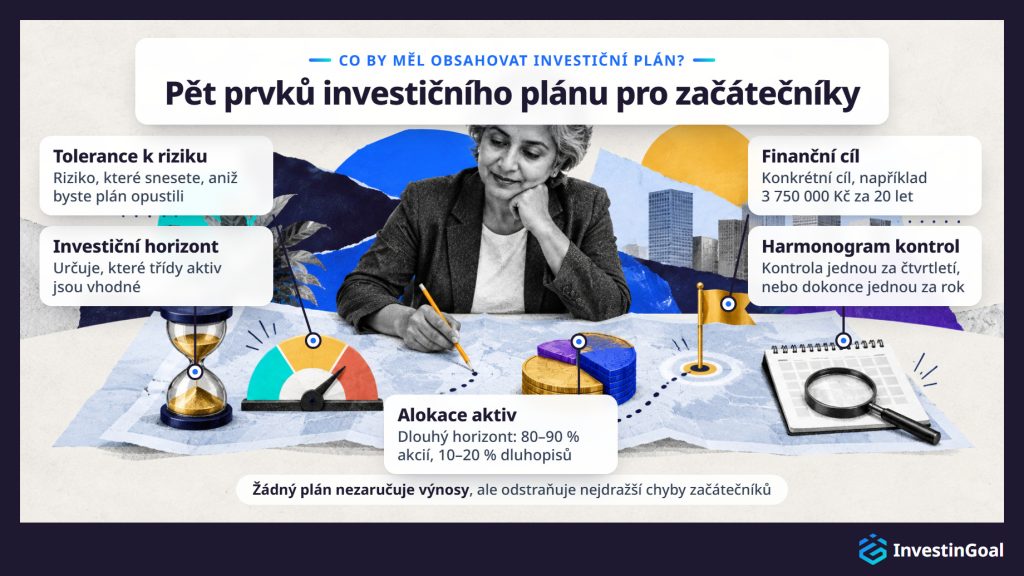
Úplný investiční plán pro začátečníka by měl obsahovat pět prvků: jasně formulovaný finanční cíl, stanovený investiční horizont, upřímné zhodnocení tolerance k riziku, počáteční alokaci aktiv, která odráží všechny tři, a harmonogram kontrol, který umožní sledovat pokrok bez přehnaných reakcí na krátkodobé změny cen.
- Finanční cíl je kotva. „Zhodnotit své peníze“ cíl není. „Nashromáždit 3 750 000 Kč za 20 let na důchod“ cíl je. Konkrétní cíl vám umožní spočítat potřebný měsíční vklad, zvolit vhodnou míru rizika a měřit, zda jste na správné cestě.
- Investiční horizont určuje, které třídy aktiv jsou vhodné. Cíl za 25 let, tedy důchod, snese výrazné zastoupení akcií, protože je čas se z poklesů zotavit. Cíl za 5 let vyžaduje konzervativnější alokaci, protože prostor k zotavení je úzký.
- Tolerance k riziku je prvek, který v praxi spojuje investiční horizont a alokaci aktiv. Nejde jen o to, kolik rizika si můžete dovolit podstoupit (což závisí na vaší finanční situaci), ale o to, kolik rizika dokážete psychicky snést, aniž byste plán opustili. Upřímné sebehodnocení tolerance k riziku předchází nejčastějšímu selhání: vybudování portfolia, které je teoreticky optimální, ale z hlediska chování neudržitelné.
- Alokace aktiv převádí cíl, investiční horizont a toleranci k riziku do konkrétní skladby investic. Běžným výchozím bodem pro začátečníka s dlouhým investičním horizontem je 80–90 % akcií (prostřednictvím indexových fondů) a 10–20 % dluhopisů, upravované s blížícím se datem dosažení cíle.
- Harmonogram kontrol stanoví, jak často portfolio zkontrolovat, aby se předešlo zanedbání i přehnané reakci. Pro dlouhodobý plán stačí portfolio kontrolovat jednou za čtvrtletí, nebo dokonce jednou za rok. Denní sledování podporuje emocionální rozhodování a je jednou z nejspolehlivějších cest k panickému prodeji.
Plán postavený na těchto pěti prvcích výnosy nezaručuje. Odstraňuje ale tři nejdražší chyby začátečníků, které způsobuje chybějící investiční plán: investování bez cíle, výběr aktiv, která neodpovídají investičnímu horizontu, a opuštění strategie během poklesu, protože emocionální cena držení se stala neúnosnou.
Začátečníkům nejlépe poslouží dvě doplňující se strategie: pasivní indexové investování prostřednictvím nízkonákladových fondů, které odstraňuje nutnost aktivního výběru akcií, a plán pravidelných vkladů, často označovaný jako pravidelné investování (DCA), který odstraňuje nutnost hádat správný čas na trhu. Obě strategie jsou pro začátečníky vhodné, protože ani jedna ke své funkci nevyžaduje znalost trhu.
Pasivní indexové investování znamená koupit fond, který sleduje široký tržní index, a držet ho. Nesnažíte se vybrat nejlepší akcie ani předpovědět, která odvětví porostou nad průměr. Přijímáte průměrný výnos trhu, který byl v dlouhých obdobích historicky 7–10 % ročně. Jednoduchost je záměrná, protože méně rozhodnutí znamená méně příležitostí k nákladným chybám.
Pravidelné investování (DCA) znamená investovat pevnou částku v pravidelných intervalech bez ohledu na to, zda trh roste, nebo klesá. Když jsou ceny vysoké, váš pevný vklad koupí méně podílů. Když jsou nízké, koupí jich víc. Časem se tím vyhlazuje průměrná nákupní cena a odpadá riziko, že vložíte velkou částku v nejhorší možnou chvíli. Strategie funguje, protože nehádat správný čas na trhu je pro většinu lidí jediný reálný přístup.
Pasivní indexové investování spolu s pravidelným investováním nevyžadují nic víc než vybrat fond, nastavit automatický vklad a nechat pozici růst. Jakmile začátečník vydrží s pozicí celý tržní cyklus a lépe pozná svou toleranci k riziku a své cíle, začnou být zajímavé pestřejší investiční strategie.
U investic vystavených trhu je minimální doba držení 5 let standardní hranicí, pod kterou se riziko prodeje se ztrátou podstatně zvyšuje. Široké indexy, například S&P 500 a MSCI World Index, historicky přinesly kladné výnosy ve velké většině pětiletých období, zatímco kratší období vystavují investory mnohem širšímu rozptylu výsledků. Po pěti letech platí, že čím delší doba držení, tím více času má složené úročení na práci a tím víc se krátkodobá kolísavost stává statisticky nepodstatnou.
V jakémkoli jednotlivém roce přinesly široké akciové trhy historicky záporný výnos zhruba jednou za čtyři roky (podle dat hlavních akciových indexů za téměř celé století). V jakémkoli pětiletém období frekvence záporných výsledků výrazně klesá. V desetiletých a dvacetiletých obdobích jsou záporné výsledky u diverzifikovaných portfolií vzácné. Tento historický vzorec není zárukou a je základem standardní rady investovat jen peníze, které nebudete potřebovat alespoň pět let.
Kromě vyhnutí se ztrátám dává čas složenému úročení cykly, které potřebuje k vytvoření smysluplného růstu. Třicetiletá doba držení přinese mnohem víc než trojnásobek výnosu desetileté, protože každý další rok se skládá z většího základu. Každý cíl má svůj vlastní investiční horizont a spoření na důchod měřené v desetiletích potřebuje jinou alokaci než střednědobý cíl měřený v 5–10 letech.
Jaký účet potřebuji, abych mohl začít investovat?
Abyste mohli začít investovat, potřebujete brokerský účet otevřený u regulovaného brokera nebo investiční platformy. Brokerský účet drží finanční aktiva, například akcie, ETF a fondy, vaším jménem a broker přes něj provádí vaše transakce na trhu. Daňově zvýhodněné účty, například dlouhodobý investiční produkt (DIP) v Česku, mohou nabídnout další výhody, které stojí za zvážení.
Standardní brokerský účet je výchozí volbou. Dává přístup k celé škále dostupných investičních produktů a na případné zisky se vztahují pravidla daně z kapitálových výnosů vaší země. Jeho otevření obvykle vyžaduje ověření totožnosti, doklad o adrese a několik minut vyplňování online formuláře.
Daňově zvýhodněné účty chrání část svých zisků z investic nebo všechny před daní v zemích, které je nabízejí. Konkrétní pravidla závisejí zcela na zemi vašeho pobytu. V Česku je účtem tohoto druhu DIP (dlouhodobý investiční produkt), tedy penzijní účet, a jiné země mají své vlastní, například ISA ve Spojeném království. Tyto účty mívají roční limity vkladů a zvláštní pravidla pro výběry.
Pro začátečníka je praktickou radou začít s typem účtu, který se nejsnáze otevírá a který je dostupný na vámi zvolené platformě. Pokud máte na DIP nárok, obvykle se ho vyplatí využít. Účet také určuje, jaké produkty můžete držet, a některé typy investičních účtů jsou dostupné jen u určitých poskytovatelů.
Správnou investiční platformu nebo brokera vyberete tak, že ověříte pět kritérií: regulační status a rámec ochrany investorů, nabídku investičních produktů, úplnou strukturu poplatků včetně skrytých nákladů, požadavky na minimální vklad a snadnost používání platformy. První kritérium je nepodmíněné. Začátečník by měl zvažovat jen platformy s povolením České národní banky (ČNB) v Česku nebo orgánu jiné země EU, například BaFin v Německu či CySEC na Kypru. Podle evropského pasu umožňuje povolení v jedné zemi EU firmě obsluhovat klienty v celé EU.
Regulační status potvrzuje, že platforma působí pod zákonným dohledem, odděluje peníze klientů od majetku společnosti a účastní se systému odškodnění investorů, který poskytuje stanovenou úroveň ochrany, pokud broker zkrachuje. Bez toho nezáleží na žádné jiné vlastnosti. V Česku je systémem odškodnění investorů Garanční fond obchodníků s cennými papíry (GFOCP) a klienti brokera s povolením v jiné zemi EU jsou kryti systémem této země.
Nabídka produktů určuje, zda platforma nabízí to, co potřebujete. Začátečník potřebuje minimálně přístup k nízkonákladovým globálním indexovým fondům nebo ETF. Některé platformy nabízejí širší výběr s dluhopisy, podílovými fondy, mezinárodními ETF a opcemi na desítkách trhů. Interactive Brokers je jednou z nich a tato šíře se může stát důležitou, až vaše znalosti porostou.
Struktura poplatků zahrnuje každou platbu, od obchodních provizí a poplatků za úschovu po převod měn, poplatky za neaktivitu a výběr, a začátečník porovnává všechny. Některé platformy inzerují obchodování bez provize, ale účtují vyšší spready nebo poplatky za úschovu, které úsporu vyruší.
Minimální vklad se velmi liší. Interactive Brokers žádný minimální vklad nestanovuje, zatímco jiné platformy mohou požadovat několik tisíc nebo dokonce desítky tisíc korun. Platforma vhodná pro začátečníky by vám měla umožnit začít v malém a růst s rostoucí jistotou i kapitálem.
Snadnost používání platformy ovlivňuje, zda svůj plán skutečně dodržíte. Platforma, která je matoucí, pomalá nebo špatně navržená, zvyšuje tření při pravidelném investování a zvyšuje pravděpodobnost, že to vzdáte.
Těchto pět kritérií je u všech poskytovatelů stejných, a nejlépe se proto uplatní, když se použijí vedle sebe. Přesně tak je používá srovnání nejlepších online brokerů, poskytovatele po poskytovateli.








