Tolerance k riziku v investování je velikost poklesu hodnoty, který je investor ochoten přečkat bez prodeje výměnou za vyšší očekávaný dlouhodobý výnos. Tolerance k riziku rozhoduje hlavně o podílu peněz v akciích, tedy v typu investice, který klesá nejhlouběji, oproti stabilnějším dluhopisům a hotovosti. Pro začátečníka je nejnázornější mírou tolerance k riziku ztráta v korunách z částky, kterou skutečně plánuje investovat, nikoli procento. Největší ztráta v korunách, kterou by investor přečkal, ukazuje na výchozí mix akcií, dluhopisů a hotovosti, jehož nejhorší rok se do této ztráty vejde.
Ochota je jen jednou polovinou rozhodnutí. Druhou polovinou je schopnost nést riziko, tedy finanční schopnost unést ztrátu, aniž by utrpěl některý z cílů, a obě mohou u téže osoby ukazovat opačným směrem. Rozumný začátek je nižší z obou. Na běžné stupnici tento začátek spadá do jedné ze tří úrovní, od konzervativní po agresivní, s mírnou úrovní, která drží růst a stabilitu v rovnováze. Kam investor spadne, závisí na investičním horizontu, příjmu, úsporách, dluzích a závislosti na penězích, které působí hlavně na schopnost nést riziko, a na zkušenosti a povaze, které působí na ochotu. Mládí zvyšuje schopnost nést riziko nejvíc, protože mladý investor má desítky let na to, aby se z poklesu zotavil.
Schopnost nést riziko stojí na faktech, ale ochota potřebuje míru. Investor ji změří sebetestem, který převede poklesy trhu na ztráty v korunách z vlastní částky, například 60 000 Kč při poklesu o 30 % z 200 000 Kč. Dotazník brokera je pak křížová kontrola, i když na rostoucím trhu bývá tolerance k riziku v dotazníku nadhodnocená. Částka v korunách vede k mixu. Akcie vyžadují větší toleranci k riziku než dluhopisy, protože klesají hlouběji a delší dobu, a ve výnosech od roku 1926, které zveřejňuje Vanguard, velká americká správcovská společnost, se nejhorší kalendářní rok pohybuje od zhruba -10 % u konzervativního mixu 20/80 po zhruba -35 % u agresivního mixu 80/20. Písemně stanovená alokace aktiv a vyvažování drží zvolený mix na jeho úrovni a na penzijním účtu, kde peníze obvykle zůstávají až do odchodu do penze, se schopnost nést riziko v tomto balíčku peněz zvyšuje.
Mix, který neodpovídá toleranci k riziku, stojí peníze v obou směrech. Příliš mnoho rizika vede k prodeji po poklesu, který ztrátu zafixuje, a příliš málo rizika znamená pomalejší růst a cíl dosažený později nebo vůbec. V Česku se na tuto otázku ptají i u mnoha nových účtů, protože MiFID II, unijní právo o investičních službách, vyžaduje, aby firma, která doporučuje investice nebo spravuje portfolio, znala toleranci investora k riziku. Nový investor na ni odpovídá bez minulého poklesu, na který by se mohl ohlédnout, takže odhad stojí na sebetestu v korunách, při nejistotě začíná o jednu úroveň níž a svou zkoušku podstoupí při prvním skutečném poklesu trhu. Když je tato úroveň pro cíl příliš nízká, investor mezeru zacelí tím, že víc spoří, prodlouží horizont nebo cíl přetvoří, nikoli riskantnějším mixem. I dobře zvolený mix nechává nepokrytá dvě rizika, kolaps jedné pozice a nucený prodej, a proti nim chrání široké fondy a nouzová rezerva.
Co je tolerance k riziku v investování?
Tolerance k riziku v investování je ochota investora přijmout pokles hodnoty svých investic výměnou za vyšší očekávaný dlouhodobý výnos. Tolerance k riziku měří ochotu, tedy emocionální stránku rizika, a rozhoduje o tom, kolik investorových peněz může v horším roce ležet v aktivech, která klesají a neprodávají se. Tolerance k riziku nezahrnuje finanční schopnost unést ztrátu, což je samostatná veličina zvaná schopnost nést riziko.
Oddělit ochotu od schopnosti je důležité, protože používané definice se rozcházejí. Financial Industry Regulatory Authority (FINRA) dohlíží na americké brokery a její průvodce pro investory popisuje toleranci k riziku jako „množství investičního rizika, které jste ochotni a schopni přijmout“, takže ochotu a schopnost spojuje do jedné veličiny. V tomto článku znamená tolerance k riziku pouze ochotu a schopnost nést riziko znamená schopnost, protože obě mohou u téže osoby ukazovat opačným směrem.
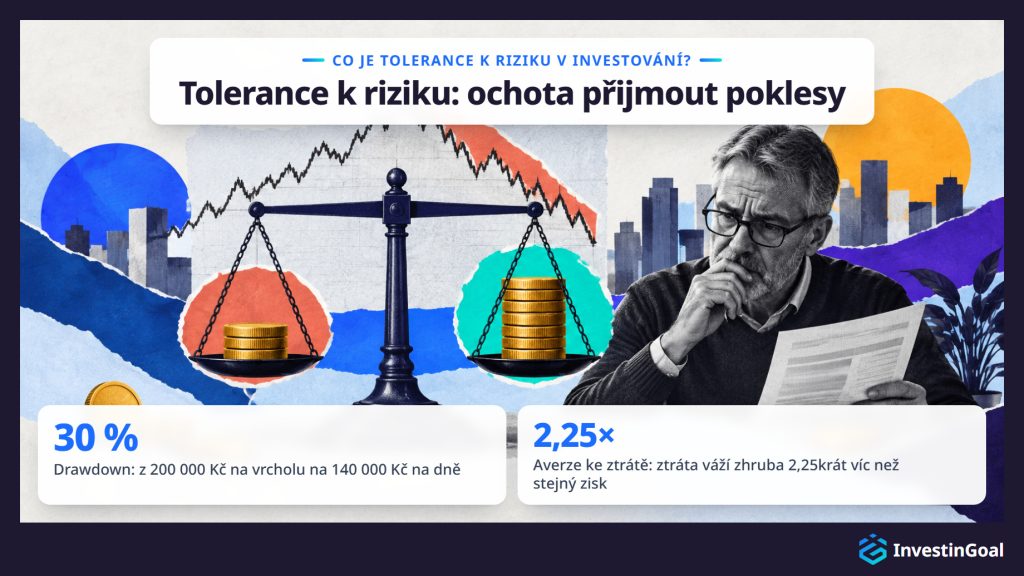
To, co tolerance k riziku přijímá, má dvě jména. Volatilita je velikost kolísání hodnoty investice z měsíce na měsíc a z roku na rok. Drawdown je pokles od vrcholu k nejnižšímu bodu před novým maximem. Portfolio, které mělo na vrcholu hodnotu 200 000 Kč a na dně 140 000 Kč, je v drawdownu 30 %. Drawdown je číslo, které uvidíte na výpisu.
Tolerance k riziku je emocionální veličina, protože ztráty bolí víc, než stejně velké zisky těší. Psychologové Daniel Kahneman a Amos Tversky popsali tuto asymetrii, nazývanou averze ke ztrátě, v teorii vyhlídek, svém modelu z roku 1979 o tom, jak lidé volí, když je výsledek nejistý. V roce 1992 odhadli, že ztráta váží zhruba 2,25krát víc než stejně velký zisk. Pokles o 20 000 Kč tíží investora zhruba tolik, kolik ho těší zisk 45 000 Kč, a proto může pokles, který na papíře vypadá malý, na vašem vlastním účtu působit velký.
Tolerance k riziku také není totéž co vnímání rizika, tedy momentální pohled na to, jak riskantně akciový trh vypadá. Vnímání rizika se mění z týdne na týden podle titulků a nedávných krachů a je důvodem, proč se uváděná tolerance k riziku po dlouhém růstu často jeví vyšší a po krachu nižší. Studie Ruie Yao a A. Curla z roku 2011 sledovala tytéž lidi několik let a zjistila, že uváděná tolerance k riziku má tendenci růst, když rostou výnosy trhu, a klesat, když klesají.
Přívlastek „v investování“ odlišuje tento význam od dvou jiných. V kybernetické bezpečnosti a v podnikovém řízení rizik tolerance k riziku popisuje, kolik rizika organizace přijímá ve svých systémech nebo v podnikání. V investování patří tolerance k riziku jedné osobě a jednomu portfoliu, má úrovně od nízké po vysokou a projevuje se v odpovědích na otázky, jak byste na pokles zareagovali.
Ze všech investičních rozhodnutí utváří tolerance k riziku především jedno: podíl vašich peněz, který jde do aktiv, jež klesají, například do akcií, oproti podílu ve stabilnějších aktivech. Podíl nastavený podle vaší tolerance k riziku je podíl, který v horším roce udržíte místo prodeje na dně, a správné nastavení tohoto podílu patří k prvním rozhodnutím v investování pro začátečníky.
Příkladem tolerance k riziku je Jordan, 27 let, který se chystá poprvé investovat 160 000 Kč. Z této částky je pokles o 15 % ztráta 24 000 Kč, pokles o 30 % ztráta 48 000 Kč a pokles o 50 % ztráta 80 000 Kč. Jordan by první dva poklesy přečkal a při třetím by prodal, takže Jordanova tolerance k riziku leží mezi poklesem 48 000 Kč a poklesem 80 000 Kč z 160 000 Kč.
Příklad vyhovuje, protože měří pouze Jordanovu ochotu snést pokles hodnoty. Zda si Jordan může dovolit pokles 80 000 Kč, když musí platit nájem a za 160 000 Kč stojí úspory, je jiná otázka a odpovídá na ni schopnost nést riziko. Kolega se stejným platem a stejnými 160 000 Kč by mohl hranici položit na 24 000 Kč a obě odpovědi by byly upřímné.
Toleranci k riziku čtete v korunách, z vaší vlastní částky. Je to největší pokles, který byste přečkali bez prodeje. Samotné procento tuto hranici skrývá, protože „30 %“ zní abstraktně, dokud se z něj nestane 48 000 Kč Jordanových vlastních peněz.
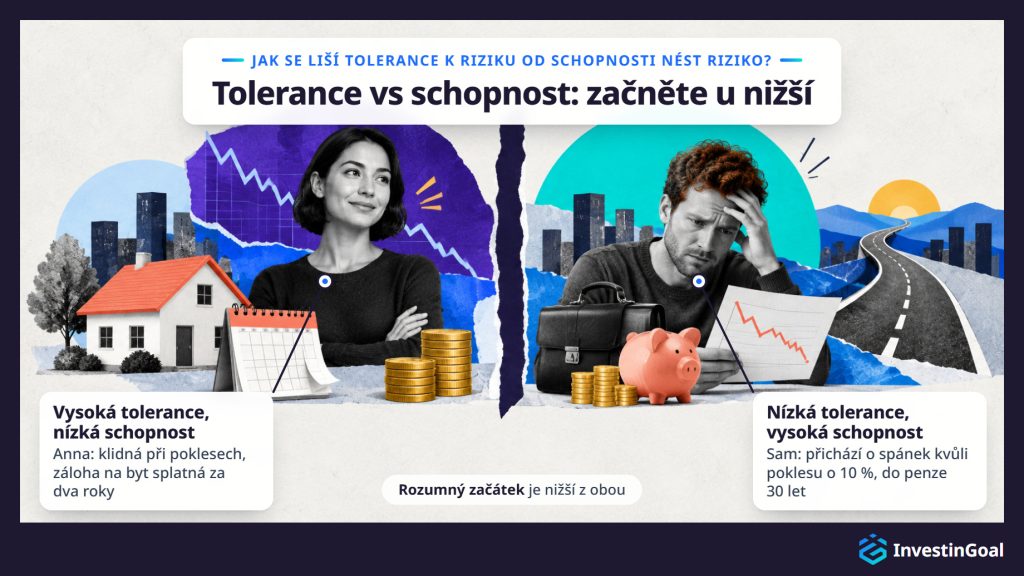
Tolerance k riziku je ochota snést pokles hodnoty, zatímco schopnost nést riziko je finanční schopnost unést ztrátu, aniž by utrpěl cíl. Obě mohou u téhož investora dát opačnou odpověď a rozumným výchozím bodem je nižší z nich.
Schopnost nést riziko se skládá z faktů o vašich penězích, ne z pocitů z nich: investiční horizont, než peníze budete potřebovat, velikost a stabilita vašeho příjmu, vaše úspory a nouzová rezerva, vaše dluhy a to, nakolik jste na investovaných penězích závislí. Na každé z těchto skutečností se dotazník může zeptat.
Anna zůstává klidná, když trhy klesají, ale Anniny peníze jsou záloha na byt splatná za dva roky: vysoká tolerance k riziku, nízká schopnost nést riziko. Sam přichází o spánek kvůli poklesu o 10 %, ale Samovi je do penze 30 let, má stálé zaměstnání a nouzovou rezervu: nízká tolerance k riziku, vysoká schopnost nést riziko. Test samotné ochoty by dal Anninu zálohu na byt do akcií dva roky předtím, než ji Anna potřebuje. Test samotné schopnosti by dal Sama do mixu, který by Sam prodal hned v prvním špatném měsíci.
Nižší z obou je rozumným začátkem, protože každá z nich stanoví mez, kterou ta druhá nezvedne. Peníze potřebné během několika let a peníze bez nouzové rezervy za sebou zůstávají mimo volatilní aktiva, ať dotazník říká cokoli. Kromě těchto dvou někteří plánovači přidávají třetí rozměr, požadované riziko, tedy výnos, který cíl vyžaduje, což je důležité, když je nižší z obou příliš opatrná na to, aby se cíl dal dosáhnout.
V osobním investování je rizikový apetit riziko, které investor vyhledává při sledování cíle, zatímco tolerance k riziku je ztráta, kterou investor unese bez tíživého pocitu a bez prodeje. Rizikový apetit se dívá dopředu na zisk a tolerance k riziku se dívá na pokles cestou k němu.
Rizikový apetit může tolerance k riziku předbíhat. Investor přitahovaný vysoce rostoucími technologickými akciemi po roce silných výnosů má velký rizikový apetit, a pokud tentýž investor prodá při prvním poklesu o 20 %, byla jeho tolerance k riziku menší než apetit.
V podnikovém řízení rizik má rizikový apetit jiný význam: je to prohlášení představenstva společnosti o množství rizika, které organizace při sledování své strategie přijímá. Podnikový význam patří organizacím a zde se ponechává stranou.
Jaké jsou různé úrovně tolerance k riziku?
Tři úrovně tolerance k riziku jsou nízká (konzervativní), střední a vysoká (agresivní). Nízká tolerance k riziku přijímá jen nejmenší poklesy a dává přednost stabilitě, střední drží růst a stabilitu v rovnováze a vysoká přijímá velké a dlouhé poklesy za vyšší očekávaný dlouhodobý výnos.
Počet úrovní je konvence toho, kdo dotazník sestavuje, nikoli standard. Většina průvodců používá tři úrovně: konzervativní, střední a agresivní. Některé používají pět, od velmi konzervativní po velmi agresivní, a někteří robo-poradci, online služby, které z odpovědí klienta automaticky sestavují a spravují portfolio, úrovně nahrazují číselným skóre. Každá verze běží po téže přímce, od stability získané za menší růst na jednom konci po růst získaný za menší stabilitu na druhém. Tento článek používá tři úrovně a každá úroveň má ukázkový mix v tabulce v části o akciích a dluhopisech. Níže jsou tři úrovně na běžné stupnici seřazené podle toho, jak velký pokles každá z nich přijímá výměnou za růst.
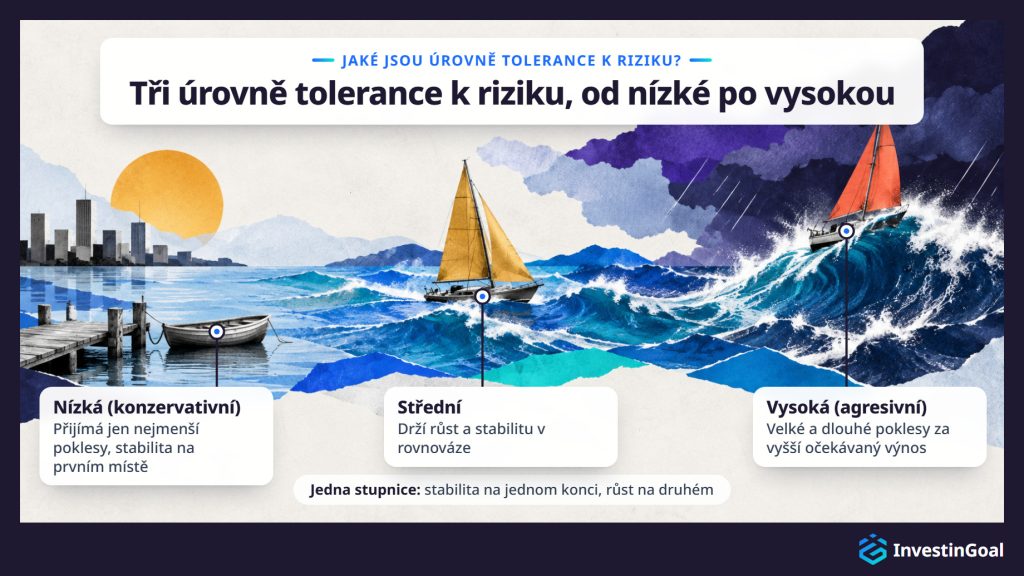
Nízká tolerance k riziku je úroveň stupnice, která přijímá nejmenší poklesy a dává přednost stabilitě a zachování kapitálu před růstem. Poklesy způsobují investorovi tíseň a nutkání prodat. Tato úroveň se také nazývá konzervativní.
Na stupnici tolerance k riziku leží nízká úroveň tam, kde investor přijímá nejmenší pokles výměnou za růst. Investor na nízké úrovni vnímá každý pokles jako ohrožení peněz, které mají být v bezpečí, takže i mírný pokles přináší nutkání prodat. Postoj na tomto konci stupnice se nazývá averze k riziku. Investor s averzí k riziku dává přednost jistému výsledku před rizikovým s stejnou nebo vyšší očekávanou hodnotou, například 20 000 Kč jistě před stejnou šancí na 0 Kč nebo 44 000 Kč.
To, čeho se nízká úroveň vzdává, je růst. Nízké riziko ale neznamená žádné riziko. Inflace hotovost rozežírá a ceny dluhopisů klesají, když rostou úrokové sazby, takže konzervativní investor vyměňuje hluboké poklesy za pomalejší a tišší rizika. Výměna růstu za stabilitu je hlavní myšlenkou konzervativního investování a platí tak dlouho, dokud pomalejší růst cíl stále dosáhne.
Střední tolerance k riziku je prostřední úroveň stupnice, která drží růst a stabilitu v rovnováze. Investor přečká znatelné roční poklesy výměnou za růst, ale ne ty nejhlubší.
Na stupnici tolerance k riziku leží střední úroveň mezi nízkou a vysokou. Investor na střední úrovni přijímá, že rok může skončit ztrátou výměnou za růst v čase, ale při nejhlubších poklesech, těch, ze kterých se jde zotavovat roky, by prodal. Růst i stabilita dostávají smysluplný podíl peněz.
Střední portfolio má stále špatné roky. Klesá, když klesají trhy, jen ne tak hluboko jako agresivní, a řádek 60/40 v tabulce v části o akciích a dluhopisech ukazuje, jak hluboko klesl střední ukázkový mix ve svém nejhorším roce.
Vysoká tolerance k riziku je úroveň stupnice, která přijímá velké a dlouhé poklesy za vyšší očekávaný dlouhodobý výnos. Tato úroveň se také nazývá agresivní.
Na stupnici tolerance k riziku leží vysoká úroveň tam, kde investor přijímá největší pokles výměnou za růst. Investor na vysoké úrovni může měsíce nebo roky sledovat, jak se velká část hodnoty portfolia vypařuje, a dál držet, protože smyslem je očekávaný výnos za desítky let. Vysoká tolerance k riziku je běžná u investorů s dlouhým horizontem, ale není jim vyhrazena. Vysokou ji činí ochota, ne věk.
Vysoké riziko není zárukou vyšších výnosů. Vyšší výnos se očekává v dlouhých obdobích a poklesy cestou jsou hlubší. Vysoká tolerance k riziku nikdy není důvodem k většímu riziku, než dovoluje schopnost nést riziko, protože výchozím bodem je nižší z obou. V mezích, které schopnost nést riziko stanoví, je výměna stability za růst základem agresivního investování.
Jaké jsou faktory, které ovlivňují toleranci k riziku?
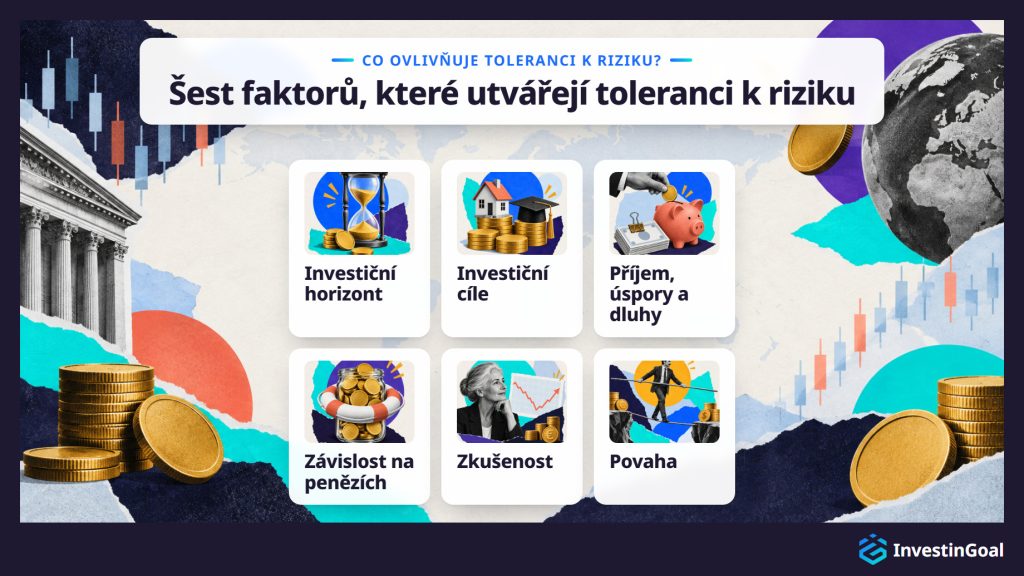
Toleranci k riziku ovlivňuje šest faktorů, čtyři finanční a dva osobní, a jsou uvedeny níže.
- Investiční horizont: počet let, než peníze budete potřebovat. Cíl vzdálený 25 let nechává čas zotavit se z několika poklesů, zatímco cíl vzdálený dva roky nenechává žádný. Čas na zotavení je důvodem, proč na investičním horizontu záleží, a delší horizont zvyšuje schopnost nést riziko víc než ochotu.
- Investiční cíle: finanční cíle, na které peníze slouží, například bydlení, vzdělání dítěte nebo penze. Cíl s pevným datem a pevnou částkou nechává pro pokles méně místa než cíl, který může počkat nebo se zmenšit.
- Příjem, úspory a dluhy: velikost a stabilita příjmu, již našetřené úspory a to, co dlužíte. Úspory a dluhy dohromady určují čisté jmění, tedy to, co vlastníte, minus to, co dlužíte, a vyšší čisté jmění se stabilnějším příjmem unese ztrátu snáz.
- Závislost na penězích: nakolik jste na investovaných penězích závislí při životních nákladech nebo v nouzi. Průvodce FINRA pro investory o toleranci k riziku uvádí závislost na investovaných prostředcích mezi faktory, které za ní stojí. Nouzová rezerva držená stranou v hotovosti a málo potřeb likvidity tuto závislost snižují.
- Zkušenost: znalost toho, jak trhy fungují, a čas strávený sledováním tržních cyklů. Investor, který zažil pokles i zotavení, ví, jaký je to pocit, a jak dlouho může zotavení trvat.
- Povaha: zda jste od přírody opatrný člověk, nebo rizikový typ. Povaha působí na ochotu nejpřímočařeji a projevuje se v tom, jak zvládáte nejistotu i mimo investování.
První čtyři faktory působí hlavně na schopnost nést riziko, tedy finanční schopnost unést ztrátu, a poslední dva působí na ochotu, což je tolerance k riziku. Kromě těchto šesti je nejčastěji jmenovaným faktorem věk, protože posouvá investiční horizont i finanční faktory dohromady.
Investiční tolerance k riziku je obvykle nejvyšší na začátku života, kdy je investor mladý, daleko od cíle, má málo závazků a má desítky let na to, aby se z poklesu zotavil. To, co mládí zvyšuje, je hlavně schopnost nést riziko, tedy čas na zotavení, a ne povaha. Mladý začátečník může být úzkostný a starší investor klidný.
Obvyklá odpověď stojí na čase. V 25 letech mají peníze na penzi zhruba 40 let na zotavení z jakéhokoli poklesu a mladý investor často nemá děti ani hypotéku. Každá z těchto skutečností zvyšuje schopnost unést ztrátu, tedy schopnost nést riziko, zatímco ochota závisí na člověku.
Vezměme pětadvacetiletého a šedesátiletého, kteří oba drží převážně akcie, když trh klesne o 40 %. Pětadvacetiletý má čtyři desetiletí na to, aby se ceny zotavily, a roky nových vkladů, které nakupují za nižší ceny. Šedesátiletý může peníze potřebovat do pěti let a pokles o 40 % může odchod do penze odložit.
Mladý investor, kterého poklesy znepokojují, začíná na své vlastní toleranci k riziku, ne na úrovni, kterou naznačuje věk. Investor při prvním špatném roce prodá mix, který věk dovoluje, ale nervy neudrží, a prodejem ztratí časovou výhodu mládí.
Jak se měří tolerance k riziku?
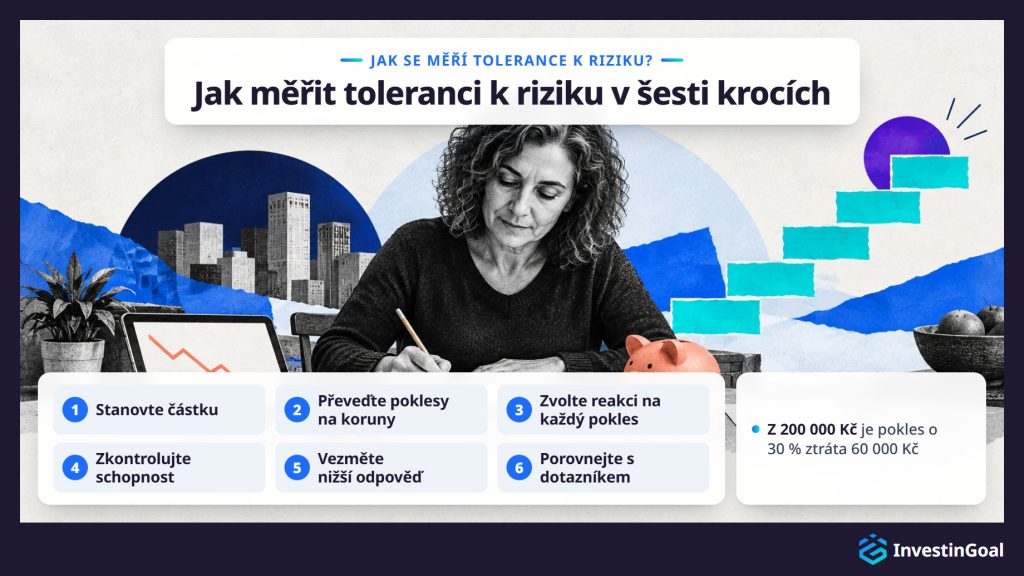
Tolerance k riziku se měří sebetestem o šesti krocích, provedeným na vaší vlastní částce v korunách a uvedeným níže v pořadí, v jakém se dělá.
- Stanovte částku: zapište si sumu, kterou skutečně plánujete investovat, ne hypotetické portfolio. Příklady níže používají 200 000 Kč. Nahraďte ji svým vlastním číslem.
- Převeďte poklesy na koruny: použijte poklesy, které rizikové dotazníky používají (15 % za rok, 20 až 30 % za rok, částka níž o 30 %) a závažný pokles o 50 % na svou částku. Z 200 000 Kč je pokles o 15 % ztráta 30 000 Kč, pokles o 30 % ztráta 60 000 Kč a pokles o 50 % ztráta 100 000 Kč. Částka v korunách je číslo, které odhalí vaši skutečnou toleranci k riziku, protože procento působí abstraktně, dokud nejde o vaše vlastní peníze.
- Zvolte reakci na každý pokles: u každé ztráty v korunách rozhodněte, zda byste prodali, drželi, nebo dokoupili. Pokud jste zažili skutečný pokles s vlastními penězi, počítá se to, co jste skutečně udělali, víc než to, co předpovídáte teď. Největší ztráta, kterou byste přečkali bez prodeje, je vaše tolerance k riziku v korunách.
- Zkontrolujte schopnost: odpovězte na tři otázky o samotných penězích: kdy je potřebujete, zda za nimi stojí nouzová rezerva a nakolik na nich závisíte. Peníze potřebné během několika let nebo peníze bez rezervy za sebou ukazují na nízkou schopnost nést riziko, ať krok 3 řekl cokoli.
- Vezměte nižší odpověď: přiřaďte největší ztrátu, kterou byste přečkali, k úrovni tak, že ji porovnáte s nejhoršími roky tří ukázkových mixů v tabulce v části o akciích a dluhopisech, a pak začněte od nižší z této úrovně a své schopnosti nést riziko. Vysoká tolerance k riziku s nízkou schopností nést riziko začíná na nízké úrovni, stejně jako nízká tolerance k riziku s vysokou schopností nést riziko.
- Porovnejte s dotazníkem: vyplňte dotazník tolerance k riziku u svého brokera nebo u robo-poradce a porovnejte jeho výsledek se svým. Dotazník dává odhad postavený na jeho vlastních otázkách. Odhad se liší poskytovatel od poskytovatele, není to poradenství a vyplněný v klidném nebo rostoucím trhu má tendenci toleranci k riziku nadhodnocovat, protože rostoucí trh nepozná, zda vám je pohodlně s investičním rizikem, nebo jen s rostoucími cenami. Finanční poradce přidá sondážní otázky a odhalí nesoulady, například agresivní odpověď vedle krátkého horizontu.
Poznamenejte si ztrátu v korunách, kterou jste přijali v kroku 3. Se skutečným poklesem ji porovnáte později.
Tolerance k riziku se v průběhu života mění a šest příležitostí, které volají po jejím přehodnocení, je uvedeno níže, od životních událostí po změny na trhu a v kalendáři.
- Změny v rodině: svatba, rozvod nebo dítě mění to, kdo je na penězích závislý, a jak velkou rezervu domácnost potřebuje.
- Změny v kariéře a příjmu: nové zaměstnání, zvýšení platu nebo ztráta práce mění stabilitu příjmu, a tím i to, jak velkou ztrátu domácnost unese.
- Nečekaný příjem nebo velký výdaj: dědictví nebo prémie mohou schopnost nést riziko zvýšit a koupě bydlení nebo velký účet ji mohou snížit.
- Věk a bližší cíl: každé desetiletí zkracuje horizont do penze. Postupný posun k nižšímu riziku, jak se cíl blíží, je hlavním pravidlem investování podle věku a každý krok tohoto posunu je příležitostí odhad zopakovat.
- Velký pohyb trhu: krach nebo dlouhý růst mění vnímání rizika a zkresluje každý odhad, který v tu chvíli uděláte. Odhad zopakujte, až se trh uklidní, nikdy ne uprostřed poklesu.
- Roční kontrola: jednou za rok zopakujte sebetest na aktuální částce, i když se nic jiného nezměnilo, protože částky v korunách rostou s portfoliem.
Jak tolerance k riziku utváří mix typů investic?
Tolerance k riziku utváří mix typů investic tím, že stanoví podíl peněz v akciích, tedy v typu, který klesá nejhlouběji, oproti stabilnějším dluhopisům a hotovosti. Tento podíl pak určuje očekávaný dlouhodobý výnos portfolia a hloubku jeho poklesů.
Řetězec začíná vaší výchozí úrovní: nižší z tolerance k riziku a schopnosti nést riziko, zjištěnou sebetestem. Nízká úroveň dává do akcií malý podíl peněz, vysoká úroveň dává do akcií velký podíl a střední úroveň leží mezi nimi. Podíl v akciích pak řídí zbytek: čím víc peněz v akciích, tím vyšší očekávaný výnos za desítky let a tím hlubší poklesy cestou.
Mix nesou tři typy investic, neboli třídy aktiv. Akcie jsou podíly ve společnostech s nejvyšším očekávaným výnosem a nejhlubšími poklesy. Dluhopisy jsou půjčky vládám, například české státní dluhopisy, a společnostem, s stabilnějšími cenami a nižšími výnosy. Hotovost je nejstabilnější ze tří a ta, kterou inflace rozežírá. Hotovost leží na spořicím účtu nebo v peněžním fondu, tedy ve fondu velmi krátkodobých půjček. První mix potřebuje z mnoha typů investic jen tyto tři, protože dohromady už pokrývají výměnu mezi růstem a stabilitou, o které tolerance k riziku rozhoduje.
Tabulka níže uvádí tři typy investic porovnané podle toho, co každý je, co nabízí a co stojí.
| Typ investice | Co to je | Co nabízí | Cena |
|---|---|---|---|
| Akcie | Podíly ve společnostech | Nejvyšší očekávaný výnos | Nejhlubší poklesy |
| Dluhopisy | Půjčky vládám a společnostem | Stabilnější ceny | Nižší výnosy |
| Hotovost | Spořicí účet nebo peněžní fond | Nejstabilnější ze tří | Rozežíraná inflací |
Jakmile stanovíte podíl v akciích, je držení mixu volbou mezi tím, že si ho postavíte sami, koupíte ho hotový a svěříte ho službě.
- Šablona portfolia ze dvou fondů: zkopírujte ukázkový mix své úrovně s jedním širokým akciovým indexovým fondem a jedním dluhopisovým fondem, koupenými u kteréhokoli brokera. Indexový fond drží všechny akcie nebo dluhopisy tržního indexu a mnoho indexových fondů je ve formě ETF (exchange-traded funds, fondů obchodovaných na burze), které se kupují a prodávají na burze jako jedna akcie. Dva fondy tvoří nejjednodušší z šablon portfolia pro začátečníky a rozdělení udržujete sami.
- Jeden vyvážený fond nebo fond s cílovým datem: vyvážený fond drží pevný mix akcií a dluhopisů a fond s cílovým datem, kde se nabízí, drží mix, který se s blížícím se datem stává konzervativnějším. Oba fondy se vyvažují samy, takže rozdělení zůstává na cílové hodnotě bez jakékoli vaší činnosti.
- Robo-poradce: služba tohoto druhu položí svůj vlastní dotazník, sestaví mix z vašich odpovědí a spravuje ho za vás.
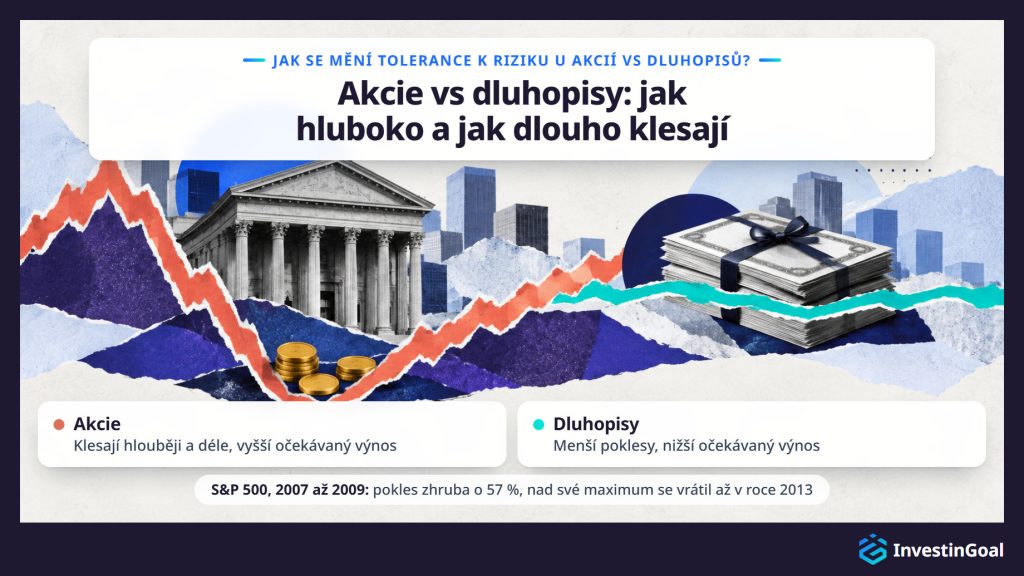
Tolerance k riziku, kterou investice vyžaduje, se mezi akciemi a dluhopisy mění s hloubkou a délkou poklesů, které každá přináší. Akcie vyžadují větší toleranci k riziku, protože výměnou za vyšší očekávaný dlouhodobý výnos klesají hlouběji a delší dobu a mohou ztratit jistinu. Dluhopisy vyžadují menší, s nižším očekávaným výnosem a menšími poklesy.
Index S&P 500 sleduje 500 velkých amerických společností a jeho cena během světové finanční krize v letech 2007 až 2009 klesla zhruba o 57 %, od uzavíracího maxima 1 565,15 dne 9. října 2007 po uzavírací hodnotu 676,53 dne 9. března 2009. Index se nad své maximum z roku 2007 uzavřel až 28. března 2013, více než pět let po vrcholu. Z 200 000 Kč v akciích je pokles o 57 % ztráta zhruba 114 000 Kč. Vyšší očekávaný výnos akcií přichází bez záruky.
Dluhopisy vyžadují menší toleranci k riziku, protože se jejich ceny hýbou méně, a očekávaný výnos je výměnou nižší. Dluhopisy ale nejsou bez rizika, protože ceny dluhopisů klesají, když rostou úrokové sazby.
Rozhodnutí vyplývá z hloubky poklesů. Čím víc peněz v akciích, tím větší toleranci k riziku mix vyžaduje, takže čím nižší úroveň, tím větší podíl dluhopisů. K volbě rozdělení stačí toto kritérium, výsledek srovnání akcií a dluhopisů podle toho, jak hluboko a jak dlouho klesají. Které akcie nebo dluhopisy koupit, je samostatná volba.
Tabulka níže uvádí tři ukázkové mixy, jeden pro každou úroveň tolerance k riziku, porovnané podle jejich rozdělení, nejhoršího kalendářního roku a tohoto roku v korunách z 200 000 Kč.
| Úroveň | Akcie | Dluhopisy | Nejhorší kalendářní rok | Nejhorší rok z 200 000 Kč |
|---|---|---|---|---|
| Konzervativní | 20 % | 80 % | Asi -10 % (1931) | Asi -20 000 Kč |
| Střední | 60 % | 40 % | Asi -27 % (1931) | Asi -54 000 Kč |
| Agresivní | 80 % | 20 % | Asi -35 % (1931) | Asi -70 000 Kč |
Mixy a nejhorší kalendářní roky: modelové alokace portfolií společnosti Vanguard, velké americké správcovské společnosti, a její zveřejněná historie ročních výnosů od roku 1926. Tyto tři mixy jsou ilustrace, ne doporučení, a minulá výkonnost nezaručuje budoucí výsledky.
Každý krok nahoru v podílu akcií prohlubuje nejhorší rok: z asi 20 000 Kč na asi 70 000 Kč z 200 000 Kč mezi konzervativním a agresivním mixem, více než třikrát tolik. Mix, se kterým začít, je ten, jehož nejhorší rok v korunách z vaší vlastní částky je ztráta, kterou byste přečkali.
Tři postupy udržují portfolio v souladu s tolerancí k riziku v průběhu času a jsou uvedeny níže spolu s odchylkou, kterou každý z nich předchází.
- Alokace aktiv: rozdělení mezi akcie, dluhopisy a hotovost nastavené pro vaši úroveň, jako v ukázkových mixech v tabulce výše. Písemné rozdělení předchází odchylce portfolia budovaného impulzivně, jeden nákup po druhém. Držet rozdělení jako písemný cíl je hlavní součástí toho, co obnáší alokace aktiv. Nové peníze jdou dovnitř ve stejném rozdělení a rozdělení se mění, když se změní odhad tolerance k riziku nebo schopnosti nést riziko, ne když se pohne trh.
- Diverzifikace: každý typ investice rozložený do mnoha pozic prostřednictvím širokých indexových fondů. Diverzifikace předchází odchylce portfolia, jehož riziko začne záviset na několika společnostech. Široký fond přináší učebnicovou definici diverzifikace v jediném nákupu, i když diverzifikace nezaručuje zisk ani nechrání před ztrátou.
- Vyvažování: vracení rozdělení k cíli poté, co ho trhy posunou. Začněte na 60/40 s 120 000 Kč v akciích a 80 000 Kč v dluhopisech. Po roce, v němž akcie vzrostou o 30 % a dluhopisy zůstanou beze změny, portfolio drží 156 000 Kč v akciích a 80 000 Kč v dluhopisech, asi 66/34, tedy riskantnější mix, než jaký byl zvolen. Prodej části toho, co vzrostlo, a nákup toho, co kleslo, obnoví úroveň, jednou za rok nebo kdykoli se typ posune za stanované pásmo, například pět procentních bodů.
Tabulka níže uvádí tři postupy porovnané podle toho, co každý je, jaké odchylce předchází a jak se používá.
| Postup | Co to je | Odchylka, které předchází | Jak se používá |
|---|---|---|---|
| Alokace aktiv | Rozdělení akcií, dluhopisů a hotovosti nastavené pro vaši úroveň | Portfolio budované impulzivně | Písemný cíl; nové peníze ve stejném rozdělení |
| Diverzifikace | Každý typ rozložený do mnoha pozic | Riziko závislé na několika společnostech | Široké indexové fondy |
| Vyvažování | Vracení rozdělení k cíli | Riskantnější mix po pohybu trhů | Jednou za rok nebo při překročení stanoveného pásma |
SEC (Securities and Exchange Commission) je federální regulátor amerických trhů s cennými papíry. Tyto tři postupy pojímá jako jednu rutinu ve svém průvodci pro investory Beginners' Guide to Asset Allocation, Diversification, and Rebalancing, zveřejněném na investor.gov. Všechny tři postupy se také vejdou do jediného vyváženého fondu nebo, kde se nabízí, do fondu s cílovým datem, který se s pohybem trhů vyvažuje sám.
Tolerance k riziku se na penzijních účtech uplatňuje podle vlastních pravidel každého účtu. V penzijním plánu, který zaměstnavatel nabízí svým zaměstnancům, kde takové plány existují, si často vybíráte z fondů plánu nebo investičních linií a výchozí investice obvykle převezme peníze každého, kdo nevybere. Na penzijním účtu, který si otevřete sami u brokera nebo jiného poskytovatele, si zvolíte mix nebo jednu z investičních linií, které poskytovatel nabízí. Protože peníze na obou účtech mají zůstat do penze, často s poplatkem nebo daní za předčasný výběr, je schopnost nést riziko v tomto balíčku peněz vyšší.
Plán zaměstnavatele zužuje výběr na fondy nebo linie, které plán nabízí. Výchozí investice, kde ji plán má, je fond, do kterého jdou vaše příspěvky, pokud nevyberete nic. Ve Spojených státech Vanguard, velká správcovská společnost, ve své zprávě How America Saves 2024 zjistil, že 98 % plánů, které spravuje a které zapisují zaměstnance automaticky, používalo jako tuto výchozí volbu fond s cílovým datem, a fond s cílovým datem nastavený na váš očekávaný rok odchodu do penze už drží mix, který se časem stává konzervativnějším. Kde zaměstnavatel přidává peníze k vašim příspěvkům, tyto peníze obvykle jdou do téhož mixu, který zvolíte.
Penzijní účet, který si otevřete sami, nechává větší část volby na vás. Podle toho, co poskytovatel dovoluje, můžete koupit dva fondy ukázkového mixu své úrovně, jediný vyvážený fond nebo, kde se nabízí, fond s cílovým datem, zvolit investiční linii nejbližší své úrovni, nebo účet svěřit robo-poradci.
Dlouhé čekání, než se peníze dají utratit, je to, co zvyšuje schopnost nést riziko. U investora desítky let před penzí mají peníze, které do té doby nemůže snadno utratit, dlouhý horizont, který jim dovoluje zotavit se z poklesů. Jeden investor tak může držet různé úrovně v různých balíčcích peněz: agresivní mix na penzijním účtu, který zůstane 30 let nedotčený, a peníze na zálohu na byt splatnou za tři roky držené úplně mimo volatilní aktiva. Nastavení úrovně balíček po balíčku je způsob, jakým tolerance k riziku vstupuje do širší otázky, jak investovat na penzi.
Co se stane, když portfolio neodpovídá toleranci investora k riziku?
Pokud portfolio neodpovídá toleranci investora k riziku, investor za nesoulad platí v obou směrech. Příliš mnoho rizika vede k prodeji po poklesu, který ztrátu zafixuje a je nejdražším důsledkem. Příliš málo rizika znamená pomalejší růst, cíl dosažený později nebo vůbec a hotovost ztrácející proti inflaci.
Příliš mnoho rizika se ukáže při prvním hlubokém poklesu. Investor, jehož mix klesne dál, než investor unese, prodá, a prodej po poklesu změní ztrátu na papíře na trvalou, často před zotavením, které investor už nevlastní. Studie Mind the Gap od Morningstar, americké firmy, která zkoumá a hodnotí investiční fondy, zjistila, že průměrný dolar investovaný do amerických fondů vydělal za deset let do roku 2023 asi o 1,1 procentního bodu ročně méně než samotné fondy, protože investoři nakupovali a prodávali ve špatných okamžicích.
Cenu příliš malého rizika je těžší vidět. Mix opatrnější než úroveň investora roste pomaleji, takže investor dosáhne cíle později nebo ho nedosáhne, a peníze držené v hotovosti ztrácejí každý rok kupní sílu kvůli inflaci.
Mix, který můžete přečkat v horším roce, se vyhne oběma nákladům, protože je dost opatrný na to, aby se neprodal, a dost rostoucí na to, aby dosáhl cíle.
Proč se při otevírání účtu na investiční platformě ptají na toleranci k riziku?
Na toleranci k riziku se při otevírání účtu na investiční platformě ptají, protože pravidla EU vyžadují, aby ji firma znala dřív, než vám investici doporučí nebo bude spravovat vaše peníze. MiFID II, unijní právo o investičních službách, jehož dodržování v Česku vymáhá Česká národní banka (ČNB), uvádí toleranci k riziku mezi investičními cíli, které musí firma shromáždit, aby posoudila vhodnost, než investici doporučí nebo začne spravovat portfolio, a platí od 3. ledna 2018. Firma, která pouze provádí vaše pokyny, musí místo toho před prodejem složitého produktu, například opce, ověřit, že máte znalosti a zkušenosti, abyste mu rozuměli.
Otázka obvykle přichází v jedné ze dvou forem. Některé formuláře účtu žádají o výběr profilu, od konzervativního po agresivní. Jiné žádají o investiční cíl, například příjem, růst nebo spekulaci. Stejná otázka se často objeví, když vstupujete do penzijního plánu zaměstnavatele nebo si otevíráte penzijní účet sami.
Co vaše odpověď způsobí, závisí na platformě. U robo-poradce odpovědi nastaví alokaci, kterou služba bude spravovat. Opatrná odpověď vyprodukuje portfolio s převahou dluhopisů a agresivní odpověď portfolio s převahou akcií. U brokera s vlastním rozhodováním si investice vybíráte sami a odpověď se stane profilem za každým doporučením, které broker udělá. Odpověď se také může týkat obchodních oprávnění, například schválení k obchodování s opcemi, tedy smlouvami, které dávají právo koupit nebo prodat aktivum za stanovenou cenu před stanoveným datem. Nadhodnocení tolerance k riziku, aby vypadala jako zkušený investor, vás vystavuje produktům a ztrátám, které jste vědomě nezvolili. Robo-poradce jedná podle vaší odpovědi každý den, zatímco broker s vlastním rozhodováním ji drží v evidenci a volby nechává na vás, a tento kontrast je prvním testem v otázce, která investiční platforma je nejlepší pro začátečníka.
Jak se u nového investora mění hodnocení tolerance k riziku?
Hodnocení tolerance k riziku se u nového investora mění, protože nový investor zatím nemůže použít krok sebetestu založený na minulém chování. Bez poklesu trhu, na který by se ohlédl, nový investor odhaduje úroveň sebetestem v korunách z částky, kterou skutečně plánuje. Odhad vychází z nižší z tolerance k riziku a schopnosti nést riziko a z úrovně pod ní, když si investor není jistý.
Metoda minulého chování spoléhá na paměť: jak jste zareagovali, když naposledy trhy klesaly. Nový investor takovou paměť nemá, takže reakce v sebetestu jsou předem učiněné volby, na ztrátách v korunách z částky, kterou skutečně plánuje, a nic je zatím nepotvrzuje.
Začít o jednu úroveň níž, když si nejste jistí, stojí málo. Mix o jednu úroveň příliš opatrný roste za rok o málo pomaleji, zatímco mix o jednu úroveň příliš agresivní může investor prodat při prvním poklesu. Dotazník vyplněný v klidném trhu má tendenci toleranci k riziku nadhodnocovat a nový investor nemá minulý pokles, kterým by ji opravil, což je další důvod začít nízko.
Papírové obchodování znamená investovat s virtuálními penězi na demo účtu. Ukáže, jak se portfolio pohybuje, ale ne jaký je to pocit přicházet o vlastní peníze. Ten pocit je to, co tolerance k riziku měří, a jen skutečné peníze ho vyvolají.
První rok se skutečnými penězi je měření, které odhad potvrdí nebo opraví, a jeho první skutečný pokles je zkouška. Opatrný odhad může také nechat cíl mimo dosah a i dobře zvolený mix nechává rizika, která shoda nepokrývá.
Tolerance k riziku se prvním poklesem trhu zkouší, když se pokles v korunách setká s číslem, které investor v sebetestu přijal. Přečkání poklesu uvnitř tohoto čísla odhad potvrzuje. Pokles, který se uvnitř něj ukáže jako nesnesitelný, ukazuje, že investor toleranci k riziku nadhodnotil.
Ztrácet peníze při poklesu trhu je normální na každé úrovni tolerance k riziku. Konzervativní ukázkový mix měl také ztrátové roky a první pokles je okamžik, kdy se nový investor dozví, jaký je to pocit, ztratit koruny.
Ztráta se stává trvalou, jen když investor investici prodá. Do té doby je to ztráta na papíře a ztrátu na papíře zotavuje jen držení. Indexu S&P 500 trvalo po poklesu v letech 2007 až 2009 roky, než dosáhl zpět svého vrcholu, jak ukazuje část o akciích a dluhopisech, a investoři, kteří těmi roky vydrželi, byli ti, kdo zotavení získali.
Držení funguje nejlépe, když je plán už připraven. Pravidelné vklady dál jdou dovnitř ve stejném rozdělení, takže nové peníze nakupují za nižší ceny, a vyvažování nakupuje typ, který klesl, což je opak paniky při prodeji.
Pokles, který se uvnitř čísla, které jste přijali, ukáže jako nesnesitelný, ukazuje, že jste svou toleranci k riziku nadhodnotili. Odpovědí je snížit úroveň pro nové peníze, až se trh uklidní, ne prodávat na dně, což by zafixovalo ztrátu, které měl sebetest zabránit.
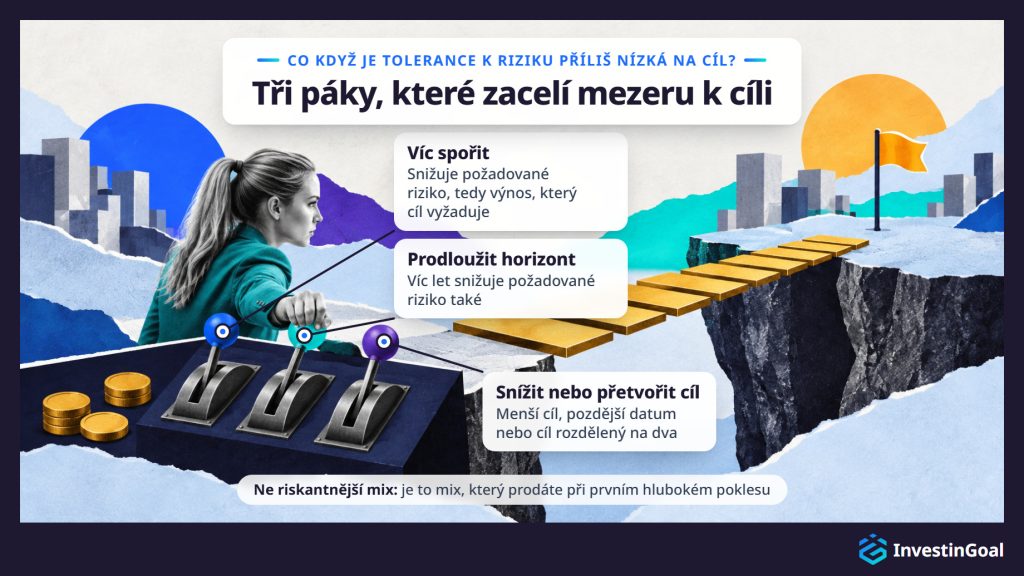
Když je tolerance k riziku příliš nízká na dosažení investičního cíle, investor mezeru zacelí tím, že víc spoří, prodlouží horizont nebo cíl sníží či přetvoří, a ne riskantnějším mixem, který by při prvním poklesu prodal. Mezera vzniká, když cíl vyžaduje vyšší výnos, než jaký se od mixu investorovy úrovně dá očekávat. Tento požadovaný výnos se nazývá požadované riziko.
Dosáhnout 2 000 000 Kč za 15 let s 6 000 Kč měsíčně znamená 1 080 000 Kč vkladů a zbytek musí přijít z výnosů: asi 7,6 % ročně. Když se od mixu vaší úrovně takový výnos očekávat nedá, je cíl v dané podobě mimo dosah.
Riskantnější mix vypadá jako zřejmá oprava a je špatná. Mix nad vaší úrovní je mix, který prodáte při prvním hlubokém poklesu, a prodej zafixuje ztrátu, která cíl vzdálí víc než předtím.
Mezeru místo toho zacelí tři páky. Víc spořit snižuje požadované riziko. 7 000 Kč měsíčně dosáhne téhož 2 000 000 Kč za 15 let při asi 5,8 % ročně. Prodloužení horizontu dělá totéž. 6 000 Kč měsíčně za 20 let dosáhne 2 000 000 Kč při asi 3,2 % ročně. Snížení nebo přetvoření cíle funguje z druhé strany. 6 000 Kč měsíčně po dobu 15 let dosáhne 1 600 000 Kč při asi 5 % ročně.
Tabulka níže uvádí výchozí plán a tři páky porovnané podle měsíčního spoření, let, cíle a požadovaného výnosu ročně.
| Plán | Měsíční spoření | Roky | Cíl | Požadovaný výnos ročně |
|---|---|---|---|---|
| Výchozí plán | 6 000 Kč | 15 | 2 000 000 Kč | Asi 7,6 % |
| Víc spořit | 7 000 Kč | 15 | 2 000 000 Kč | Asi 5,8 % |
| Prodloužení horizontu | 6 000 Kč | 20 | 2 000 000 Kč | Asi 3,2 % |
| Snížení nebo přetvoření cíle | 6 000 Kč | 15 | 1 600 000 Kč | Asi 5 % |
Snížení nebo přetvoření cíle znamená menší cíl, pozdější datum nebo cíl rozdělený na dva, z nichž každý přivádí požadované riziko do dosahu vaší úrovně. Znovu se podívat na samotný cíl je součástí vědění, jak si stanovit investiční cíle, a investiční plán je místo, kde investor dává cíle, horizont a toleranci k riziku dohromady a navzájem je kontroluje.
Nízká tolerance k riziku s sebou stále nese investiční rizika, protože mix, na který ukazuje, vyměňuje hluboké poklesy za tři jiná rizika: inflaci, která rozežírá kupní sílu hotovosti, úrokové riziko, které snižuje ceny dluhopisů, když sazby rostou, a nedosažení cíle, tedy zmeškaný cíl.
Inflace působí na hotovost pomalu a bez viditelného poklesu. Při inflaci 3 % ročně si za 200 000 Kč držených v hotovosti, která nic nevynáší, po deseti letech koupíte to, co si dnes koupíte za asi 148 800 Kč, protože 1 ÷ 1,03¹⁰ je asi 0,74: zhruba čtvrtina kupní síly je pryč, i když zůstatek nikdy neklesl.
Úrokové riziko působí na dluhopisy. Když úrokové sazby rostou, nové dluhopisy platí víc, takže cena stávajících dluhopisů klesá, dokud se jejich výnos nevyrovná. V roce 2022, kdy sazby rychle rostly, ztratil index Bloomberg US Aggregate širokého amerického dluhopisového trhu asi 13 %, což byl nejhorší kalendářní rok v historii indexu.
Nedosažení cíle je třetí riziko. Mix, který klesá málo, může také růst málo, takže cíl je zmeškán o částku, kterou opatrný mix nevydělal. Inflace, úrokové sazby a nedosažení cíle patří k širším rizikům investování, kterým žádný mix neunikne.
Shoda s tolerancí k riziku nestačí k řízení investičního rizika, protože shodný mix stanoví jen to, jak hluboko může portfolio jako celek klesnout. Shodný mix nechrání před kolapsem jedné pozice ani před potřebou hotovosti, která vynutí prodej na dně poklesu.
První mezerou je koncentrace. Peníze v jedné akcii nebo v několika mohou ztratit celou hodnotu, ať je úroveň investora jakákoli. Lehman Brothers byla jednou z největších amerických investičních bank, když v září 2008 podala návrh na konkurz, a její akcie se staly téměř bezcennými. Investor proto drží akciový podíl prostřednictvím širokých fondů, tedy diverzifikace mezi postupy, které drží portfolio v souladu s tolerancí k riziku, aby žádná jediná společnost nemohla portfolio potopit.
Druhou mezerou je nucený prodej. Ztráta práce nebo velký účet během poklesu mohou vynutit prodej na dně, tedy právě tu ztrátu, které má tolerance k riziku zabránit. Nouzová rezerva zaplatí nouzi místo toho, takže portfolio není nutné prodávat. Obvyklá zásada je tři až šest měsíčních výdajů držených v hotovosti mimo mix. Široké fondy a nouzová rezerva chrání investora tam, kde shoda nemůže, a oboje patří k širší otázce, jak řídit investiční riziko.








